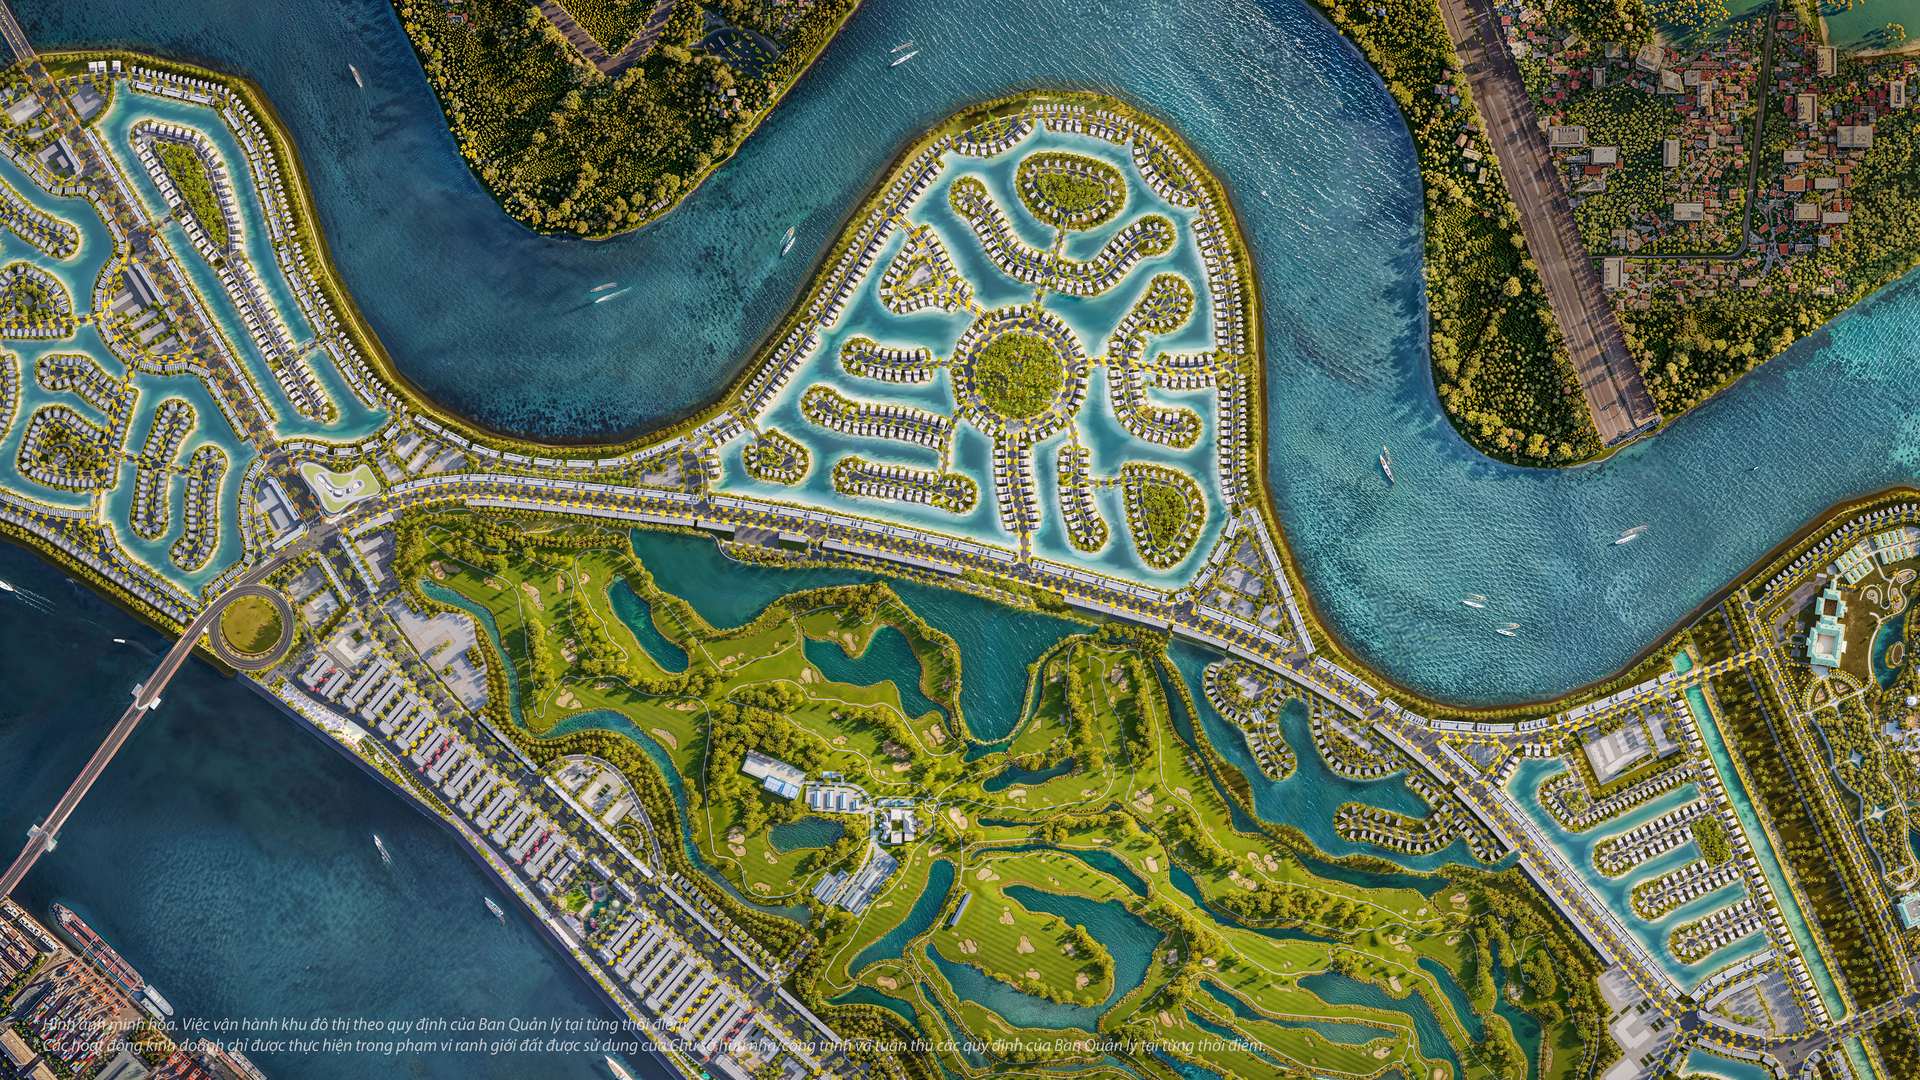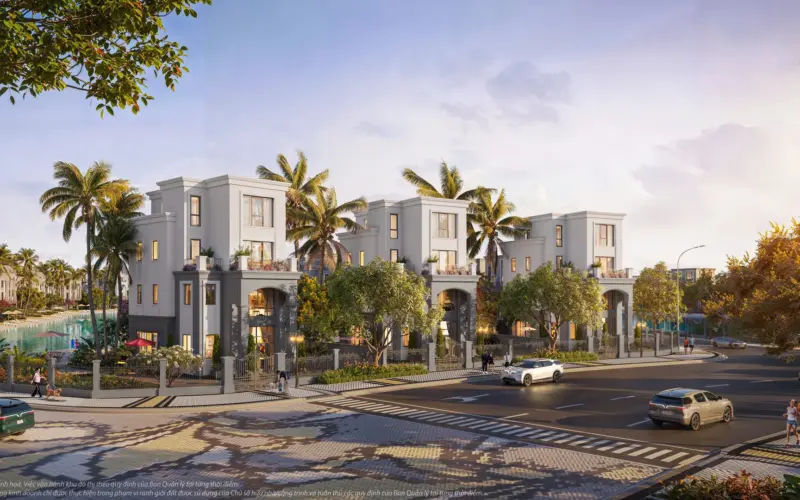
Mua nhà Vinhomes Vũ Yên cần chuẩn bị bao nhiêu tiền không chỉ phụ thuộc giá căn, mà còn ở cách bạn thanh toán và các khoản đi kèm. Với nhà thấp tầng như biệt thự, liền kề, shophouse trên đảo Vũ Yên, số tiền mặt cần có thường gồm: tiền đặt cọc, phần vốn tự có ở các đợt đầu, thuế phí khi nhận nhà, chi phí hoàn thiện và một khoản dự phòng. Bài viết không nêu giá bán cụ thể vì giá thay đổi theo phân khu và từng đợt mở bán. Thay vào đó, bạn sẽ có một khung tính để tự lập ngân sách khi cầm bảng giá trên tay.
Thông tin mang tính tham khảo, cập nhật tháng 10/2026. Tỷ lệ thuế phí theo quy định chung, cần đối chiếu hợp đồng và văn bản hiện hành tại thời điểm mua.
Tổng tiền mua nhà gồm những phần nào?
Trước khi hỏi “cần bao nhiêu tiền”, hãy tách tổng chi phí thành các phần rõ ràng. Với nhà ở thấp tầng mua từ chủ đầu tư, tổng tiền thường gồm:
| Khoản | Cách tính phổ biến | Thời điểm chi |
|---|---|---|
| Giá bán căn nhà | Giá trị quyền sử dụng đất + giá trị phần xây dựng | Theo tiến độ thanh toán |
| Thuế VAT | 10% trên phần giá trị xây dựng (không tính trên tiền sử dụng đất) | Đi kèm từng đợt |
| Kinh phí bảo trì | 2% giá trị nhà trước thuế | Thường khi nhận bàn giao |
| Lệ phí trước bạ | 0,5% giá tính lệ phí trước bạ | Khi làm thủ tục cấp sổ |
| Phí thẩm định, cấp sổ | Theo biểu phí địa phương | Khi làm sổ |
| Hoàn thiện, nội thất | Tùy hiện trạng bàn giao và nhu cầu | Sau bàn giao |
| Phí quản lý vận hành | Theo m² và mức phí khu đô thị | Hằng tháng sau nhận nhà |
Tỷ lệ VAT, bảo trì và trước bạ ở trên là mức thường áp dụng với nhà ở mới. Cách tính cụ thể cho từng căn luôn ghi trong bảng giá và hợp đồng mua bán, bạn nên hỏi rõ giá niêm yết đã gồm VAT và kinh phí bảo trì hay chưa.
Số tiền cần có ngay khi bắt đầu mua
Tiền đặt cọc giữ căn
Đây là khoản đầu tiên, thường là một số tiền cố định theo loại sản phẩm và chính sách từng đợt. Khoản cọc sau đó được trừ vào đợt thanh toán đầu. Chỉ chuyển cọc vào tài khoản của chủ đầu tư hoặc đại lý được ủy quyền, có văn bản xác nhận ghi rõ mã căn.
Đợt thanh toán đầu tiên
Khi ký thỏa thuận hoặc hợp đồng, bạn thường phải thanh toán một tỷ lệ phần trăm giá trị căn. Tỷ lệ này khác nhau theo phương án thanh toán: theo tiến độ chuẩn, thanh toán sớm hay có vay ngân hàng. Hãy xin lịch thanh toán chi tiết của đúng căn bạn chọn.
Phần vốn tự có nếu vay ngân hàng
Nếu vay, ngân hàng chỉ cho vay một phần giá trị căn, phần còn lại là vốn tự có. Tỷ lệ cho vay tối đa và các ưu đãi lãi suất, ân hạn nợ gốc phụ thuộc chính sách từng đợt và thẩm định thu nhập của bạn. Đừng giả định mức vay cao nhất, hãy để ngân hàng thẩm định sơ bộ trước khi cọc.
>>> Vinhomes Vũ Yên Hải Phòng toàn cảnh dự án cho người mua lần đầu
Cách tự tính số tiền cần chuẩn bị
Dùng công thức đơn giản dưới đây, thay giá căn (G) và tỷ lệ vay (V) bằng số trong bảng giá và kết quả thẩm định ngân hàng của bạn.
- Vốn tự có cho căn nhà = G × (1 − V).
- Cộng VAT và kinh phí bảo trì nếu bảng giá chưa gồm (VAT chỉ tính trên phần xây dựng).
- Cộng lệ phí trước bạ và phí làm sổ (lệ phí trước bạ khoảng 0,5%).
- Cộng chi phí hoàn thiện, nội thất theo hiện trạng bàn giao.
- Cộng quỹ dự phòng tối thiểu 6 tháng tiền trả nợ và sinh hoạt.
Ví dụ minh họa (số giả định)
Giả sử một căn có giá G = 10 tỷ đồng đã gồm VAT, chưa gồm kinh phí bảo trì, và bạn được vay V = 50%:
- Vốn tự có cho căn: 10 × 50% = 5 tỷ đồng.
- Kinh phí bảo trì 2% (tính trên giá trước thuế, ước khoảng): gần 0,2 tỷ đồng.
- Lệ phí trước bạ, phí làm sổ: vài chục triệu đồng, tùy giá tính lệ phí.
- Hoàn thiện, nội thất: tùy lựa chọn, có thể từ vài trăm triệu đến hơn một tỷ đồng với biệt thự.
- Quỹ dự phòng 6 tháng: tùy khoản trả nợ hằng tháng.
Như vậy, với ví dụ này, số tiền mặt cần chuẩn bị có thể vượt 5,5 tỷ đồng, không chỉ là 5 tỷ. Đây là con số giả định để minh họa cách tính, không phải giá bán thực tế.
Chi phí khác nhau theo loại hình nhà
| Loại hình | Đặc điểm ảnh hưởng ngân sách |
|---|---|
| Nhà phố liền kề | Tổng giá trị thấp nhất trong các loại thấp tầng, chi phí hoàn thiện vừa phải |
| Shophouse | Cần thêm chi phí setup kinh doanh tầng trệt, cân nhắc thời gian chờ có khách |
| Biệt thự song lập, tứ lập | Có sân vườn, chi phí cảnh quan và bảo dưỡng tăng |
| Biệt thự đơn lập | Giá trị lớn nhất, chi phí nội thất, sân vườn, vận hành cao nhất |
Ngoài giá mua, nhà thấp tầng trên đảo có diện tích lớn nên phí quản lý, điện nước, bảo dưỡng sân vườn và hồ bơi (nếu có) cũng cao hơn căn hộ. Hãy tính các khoản này cho 3 đến 5 năm đầu.
Sai lầm thường gặp khi lập ngân sách
- Chỉ nhìn giá niêm yết: quên VAT, bảo trì, trước bạ và chi phí hoàn thiện.
- Giả định vay tối đa: thẩm định thu nhập có thể cho mức vay thấp hơn mong muốn.
- Bỏ qua thời điểm hết ưu đãi lãi suất: khoản trả hằng tháng có thể tăng mạnh sau thời gian hỗ trợ.
- Không có quỹ dự phòng: dễ bị động nếu thu nhập gián đoạn hoặc chưa cho thuê được.
- Dồn hết tiền vào căn đắt nhất: không còn tiền hoàn thiện nên chậm dọn vào ở hoặc khai thác.
>>> Tiện ích nội khu Vinhomes Vũ Yên chuẩn sống nghỉ dưỡng đẳng cấp
Checklist trước khi xuống tiền
- Xin bảng giá có ghi ngày áp dụng và hỏi rõ đã gồm VAT, kinh phí bảo trì chưa.
- Xin lịch thanh toán chi tiết theo phương án bạn chọn.
- Nhờ ngân hàng thẩm định sơ bộ khả năng vay và lịch trả nợ.
- Hỏi hiện trạng bàn giao để ước chi phí hoàn thiện.
- Hỏi mức phí quản lý dự kiến của phân khu.
- Kiểm tra pháp lý phân khu và điều khoản hợp đồng.
Tổng quan dự án, phân khu và loại hình có tại bài Vinhomes Vũ Yên – tổng quan dự án đảo Hải Phòng. Nếu cân nhắc mua để nghỉ dưỡng, hãy xem thêm các tiện ích nội khu trên đảo để ước tính chi phí sinh hoạt.
>>> Vinhomes Royal Island Vũ Yên – Tổng quan dự án đảo Hải Phòng
Câu hỏi thường gặp
Mua nhà Vinhomes Vũ Yên cần chuẩn bị bao nhiêu tiền?
Tối thiểu gồm vốn tự có (giá căn trừ phần vay), kinh phí bảo trì, lệ phí trước bạ, phí làm sổ, chi phí hoàn thiện và quỹ dự phòng. Số cụ thể phụ thuộc giá căn và tỷ lệ vay của bạn.
Giá niêm yết đã gồm VAT chưa?
Tùy bảng giá. Có bảng ghi giá đã gồm VAT, chưa gồm kinh phí bảo trì; có bảng ghi giá chưa thuế. Luôn hỏi rõ trước khi so sánh.
Có thể vay ngân hàng bao nhiêu?
Tỷ lệ vay tối đa và ưu đãi lãi suất phụ thuộc chính sách từng đợt và thẩm định thu nhập. Hãy xin chính sách hiện hành và để ngân hàng thẩm định sơ bộ.
Nên để quỹ dự phòng bao nhiêu?
Nên có tối thiểu khoảng 6 tháng tiền trả nợ và chi phí sinh hoạt, đặc biệt nếu dự tính cho thuê để trả nợ.
Nhận bảng tính ngân sách cho căn bạn quan tâm
Mua nhà Vinhomes Vũ Yên cần chuẩn bị bao nhiêu tiền sẽ rõ ràng khi bạn có bảng giá, lịch thanh toán và kết quả thẩm định vay của đúng căn đó. Hãy tính đủ các khoản đi kèm để không bị động sau khi đặt cọc.
Để nhận bảng giá có ngày áp dụng, lịch thanh toán và bảng tính dòng tiền theo nhu cầu, liên hệ Tìm Nhà có Tâm – Hotline/Zalo 0934.555.499, website vinhomesvuyen.org.