Muốn mua biệt thự Vinhomes Vũ Yên trả góp, người mua thường kết hợp hai nguồn: thanh toán theo tiến độ trong hợp đồng với chủ đầu tư và khoản vay từ ngân hàng liên kết với dự án. Trước khi đặt cọc, bạn cần biết mình được vay tối đa bao nhiêu, phải trả hằng tháng khoảng bao nhiêu sau thời gian ưu đãi và hồ sơ cần chuẩn bị gì. Bài viết hướng dẫn từng bước, kèm ví dụ tính khoản trả góp để bạn tự ước lượng.
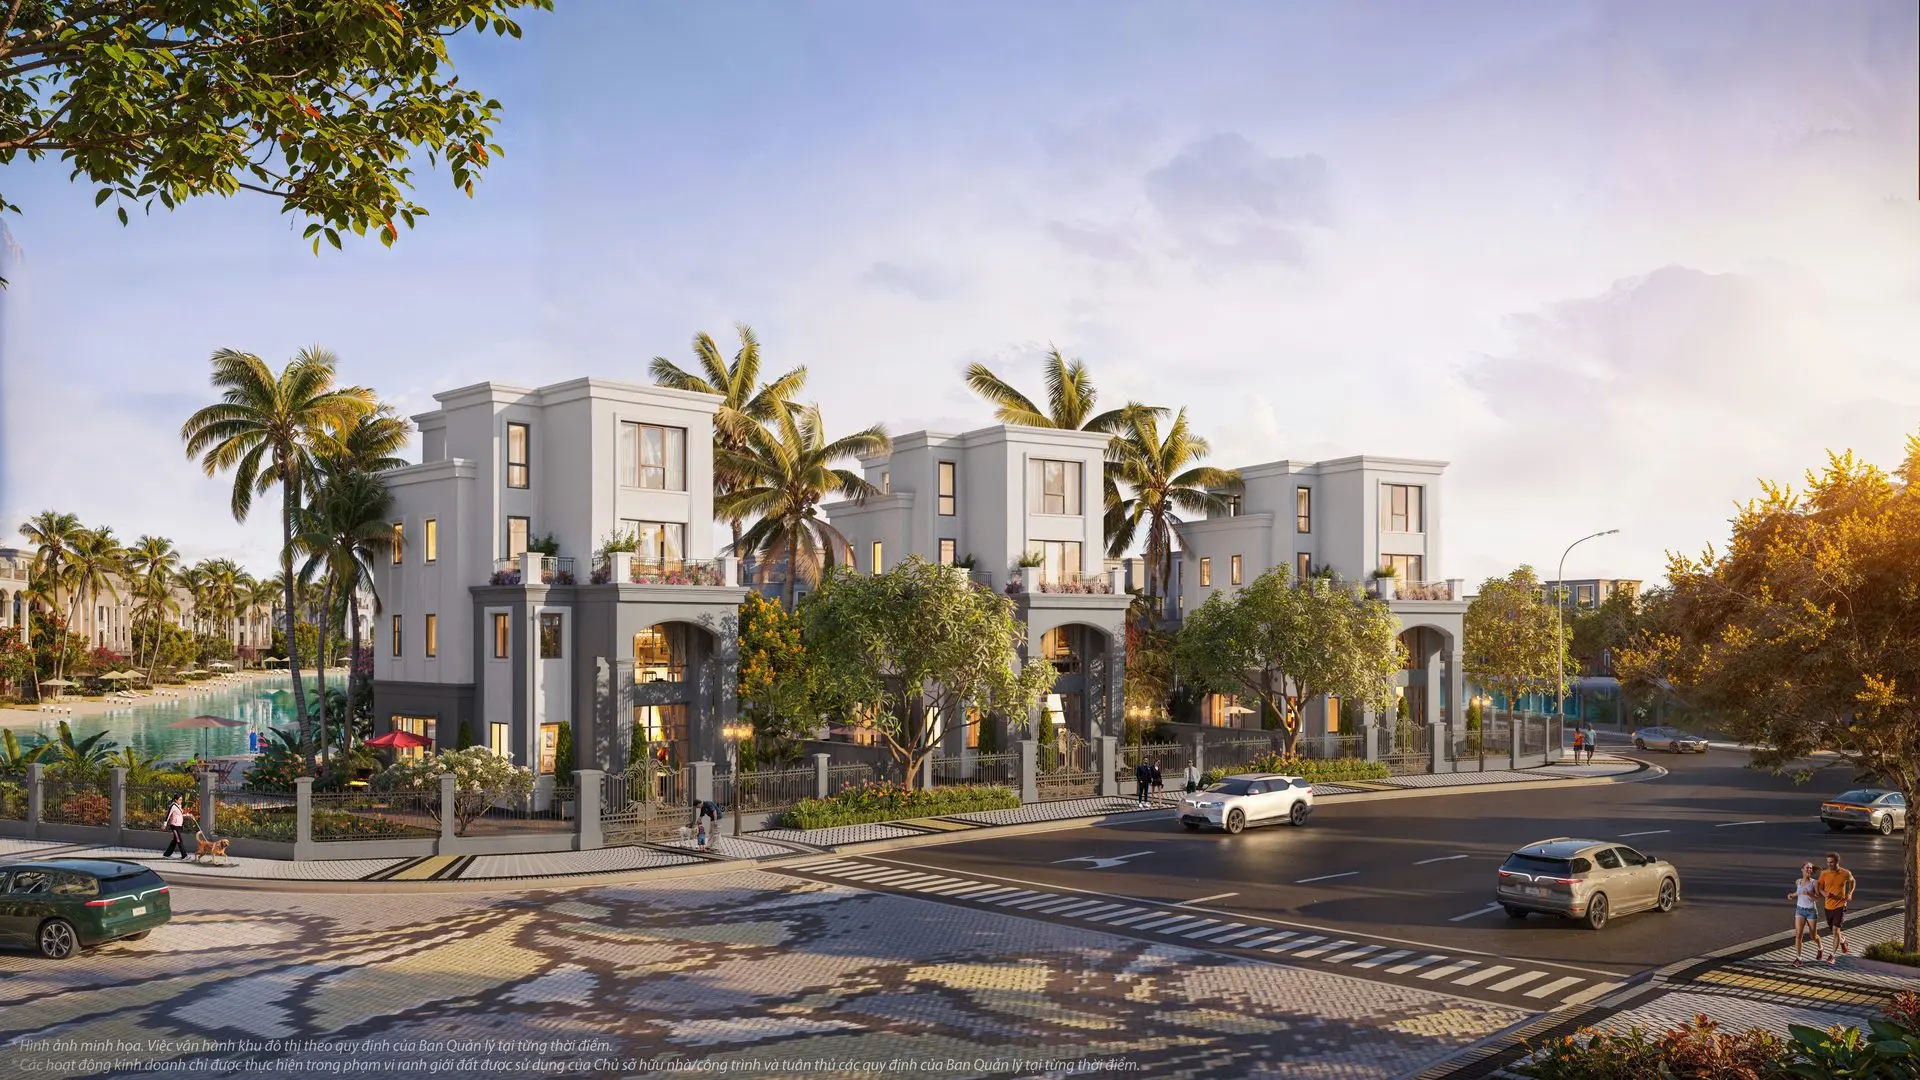
Mua biệt thự Vinhomes Vũ Yên trả góp hoạt động thế nào
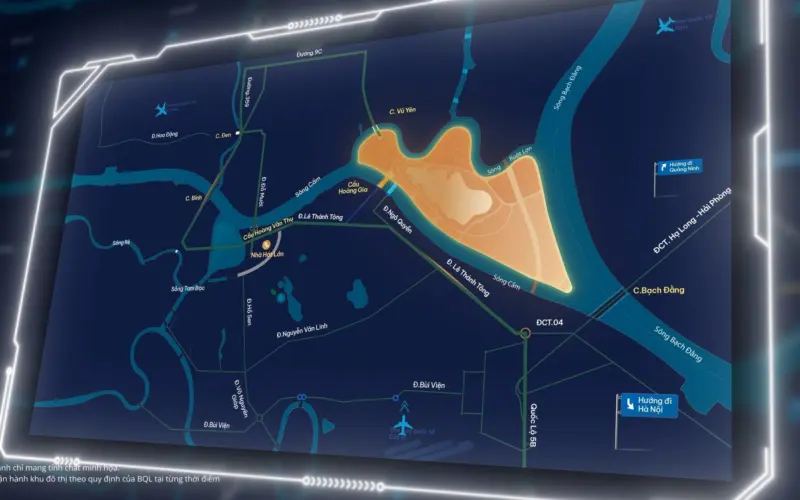
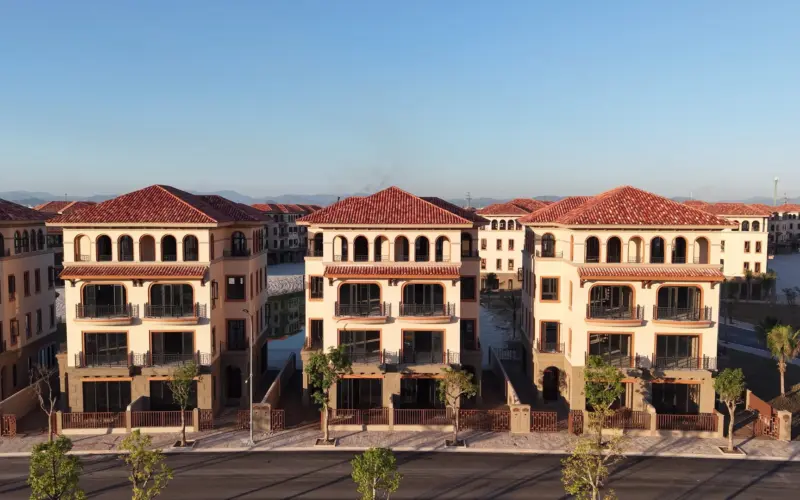
Vinhomes Vũ Yên (Vinhomes Royal Island) là khu đô thị đảo tại Hải Phòng với nhiều dòng biệt thự đơn lập, song lập, tứ lập trải trên các phân khu như Hoàng Gia, Đảo Vua, Golf Land, Miyabi. Giá trị mỗi căn lớn nên phần đông khách mua chọn trả góp. Bạn có thể xem tổng thể dự án tại bài tổng quan dự án Vinhomes Vũ Yên.
Trả góp ở đây thường gồm hai phần:
- Thanh toán theo tiến độ hợp đồng: người mua đóng tiền theo từng đợt chủ đầu tư quy định (đặt cọc, ký hợp đồng, các mốc xây dựng, bàn giao).
- Vay ngân hàng: ngân hàng giải ngân phần còn lại trực tiếp cho chủ đầu tư theo tiến độ, người mua trả nợ ngân hàng hằng tháng.
Trong từng giai đoạn, chủ đầu tư có thể có chính sách hỗ trợ lãi suất hoặc ân hạn nợ gốc trong một thời gian nhất định. Điều kiện cụ thể thay đổi theo đợt bán và được ghi trong chính sách bán hàng, hợp đồng.
Điều kiện vay mua biệt thự Vinhomes Vũ Yên
Mỗi ngân hàng có quy định riêng, nhưng thường xét các nhóm điều kiện sau:
- Nhân thân: công dân Việt Nam đủ năng lực hành vi dân sự, trong độ tuổi ngân hàng chấp nhận (tuổi cộng thời hạn vay thường không vượt mức trần của ngân hàng).
- Thu nhập: có nguồn thu nhập ổn định, chứng minh được bằng sao kê lương, hợp đồng lao động, giấy phép kinh doanh, hợp đồng cho thuê tài sản.
- Lịch sử tín dụng: không có nợ xấu trên hệ thống thông tin tín dụng.
- Tài sản bảo đảm: thường là chính căn biệt thự hình thành trong tương lai, kèm hợp đồng mua bán và văn bản ba bên giữa người mua, chủ đầu tư và ngân hàng.
- Vốn tự có: người mua cần đóng một phần giá trị căn bằng vốn của mình, phần còn lại mới vay.
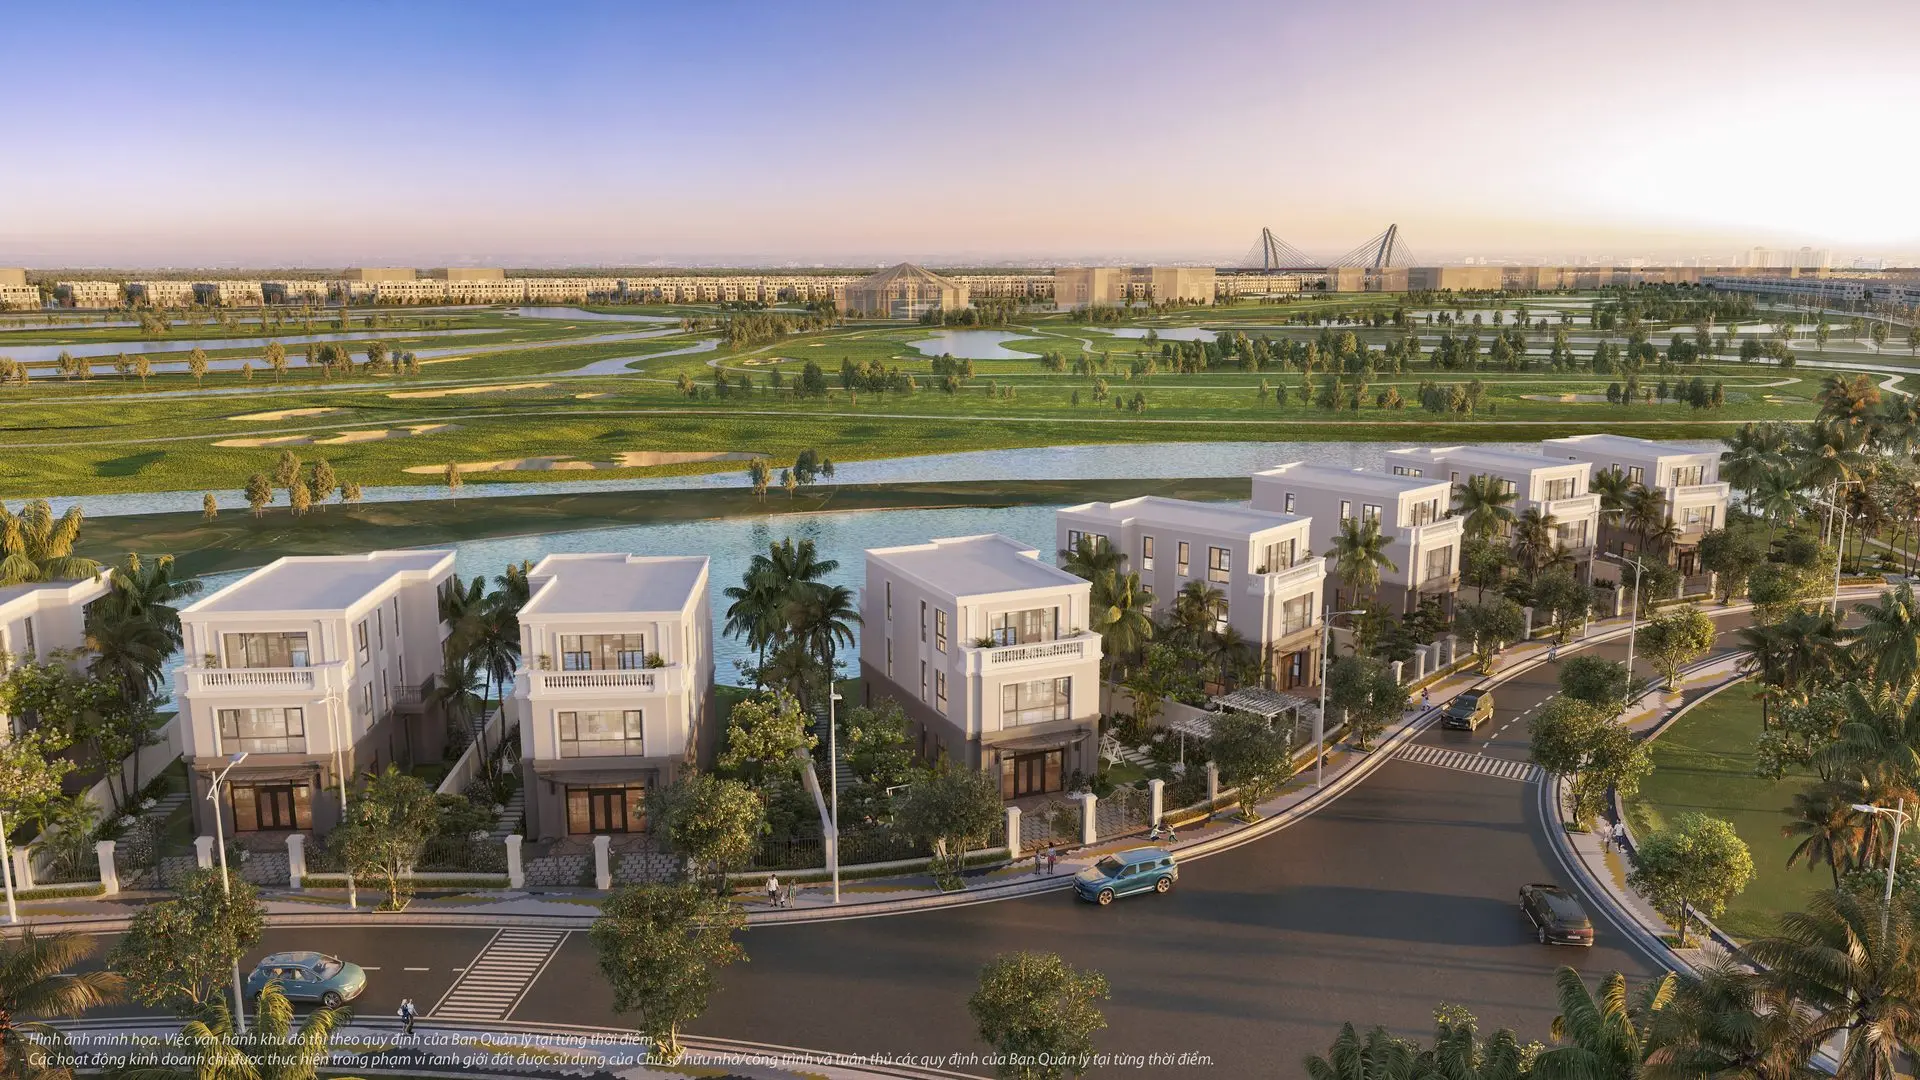
Các bước mua biệt thự Vinhomes Vũ Yên trả góp
- Chọn căn và xem chính sách: xác định phân khu, loại biệt thự, giá và chính sách bán hàng đang áp dụng, gồm tỷ lệ vay hỗ trợ, thời gian hỗ trợ lãi suất, ân hạn gốc.
- Thẩm định sơ bộ khả năng vay: trao đổi với ngân hàng liên kết để biết hạn mức có thể vay theo thu nhập của bạn trước khi đặt cọc.
- Đặt cọc và ký hợp đồng mua bán: đọc kỹ tiến độ thanh toán, điều khoản phạt chậm, điều kiện bàn giao.
- Nộp hồ sơ vay: giấy tờ nhân thân, chứng minh thu nhập, hợp đồng mua bán và các giấy tờ ngân hàng yêu cầu.
- Ký hợp đồng tín dụng và văn bản ba bên: ngân hàng giải ngân theo tiến độ trực tiếp cho chủ đầu tư.
- Trả nợ hằng tháng: theo lịch ngân hàng, lưu ý thời điểm kết thúc ưu đãi để chủ động dòng tiền.
>>> Vinhomes Vũ Yên Hải Phòng toàn cảnh dự án cho người mua lần đầu
Hồ sơ vay mua biệt thự cần chuẩn bị
| Nhóm hồ sơ | Giấy tờ thường cần |
|---|---|
| Nhân thân | Căn cước công dân, giấy tờ cư trú, giấy đăng ký kết hôn hoặc xác nhận tình trạng hôn nhân |
| Thu nhập | Hợp đồng lao động, sao kê lương, giấy phép kinh doanh, báo cáo thuế, hợp đồng cho thuê tài sản |
| Mục đích vay | Hợp đồng mua bán hoặc thỏa thuận đặt cọc, phiếu thu các đợt đã thanh toán |
| Tài sản bảo đảm | Hồ sơ căn biệt thự theo hướng dẫn của ngân hàng và chủ đầu tư |
Danh mục có thể khác nhau giữa các ngân hàng, nên hỏi trước để chuẩn bị đủ một lần, tránh kéo dài thời gian giải ngân.
Ví dụ tính khoản trả góp hằng tháng
Ví dụ dưới đây chỉ nhằm minh họa cách tính, các con số là giả định, không phải giá bán hay lãi suất thực tế của dự án.
- Khoản vay giả định: 10 tỷ đồng.
- Thời hạn vay: 20 năm (240 tháng).
- Lãi suất sau ưu đãi giả định: 10%/năm, trả gốc đều hằng tháng.
Tiền gốc mỗi tháng khoảng 10 tỷ ÷ 240 ≈ 41,7 triệu đồng. Tiền lãi tháng đầu khoảng 10 tỷ × 10% ÷ 12 ≈ 83,3 triệu đồng. Như vậy khoản trả tháng đầu sau ưu đãi khoảng 125 triệu đồng, sau đó giảm dần vì dư nợ giảm.
Nếu đang trong thời gian được hỗ trợ lãi suất và ân hạn gốc, khoản trả có thể thấp hơn nhiều. Điều quan trọng là tính trước khoản trả khi hết ưu đãi để không bị động. Theo kinh nghiệm chung, tổng nghĩa vụ trả nợ nên nằm trong mức thu nhập ổn định cho phép, còn dư cho chi tiêu và quỹ dự phòng.
Lưu ý khi mua biệt thự Vinhomes Vũ Yên trả góp
Hiểu rõ hỗ trợ lãi suất và ân hạn gốc
Hỗ trợ lãi suất nghĩa là chủ đầu tư trả thay một phần hoặc toàn bộ lãi trong một khoảng thời gian. Ân hạn gốc nghĩa là chưa phải trả tiền gốc trong thời gian đó. Khi hết hai ưu đãi này, khoản trả hằng tháng tăng đáng kể. Hãy hỏi rõ thời hạn, lãi suất áp dụng sau ưu đãi và cách tính biên độ.
Phí trả nợ trước hạn
Nếu dự định bán lại hoặc tất toán sớm, kiểm tra mức phí trả nợ trước hạn theo từng năm trong hợp đồng tín dụng.
Chi phí ngoài giá căn
Ngoài giá mua, cần tính phí bảo trì, phí quản lý, chi phí hoàn thiện nội thất, bảo hiểm khoản vay nếu ngân hàng yêu cầu. Các khoản này ảnh hưởng tới số vốn tự có cần chuẩn bị.
Chọn căn hợp khả năng tài chính
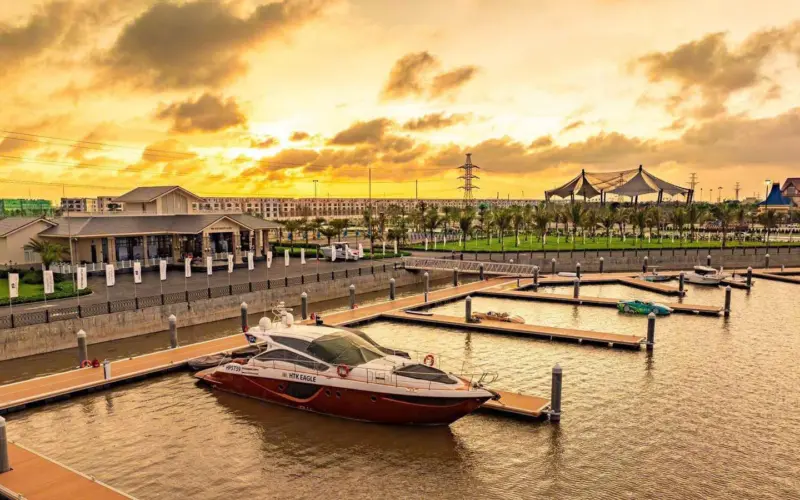
Biệt thự song lập hoặc tứ lập có giá trị thấp hơn đơn lập, phù hợp khi muốn giảm khoản vay. Vị trí gần tiện ích như công viên, bến du thuyền giúp tài sản dễ khai thác hơn, xem thêm tiện ích nội khu Vinhomes Vũ Yên.
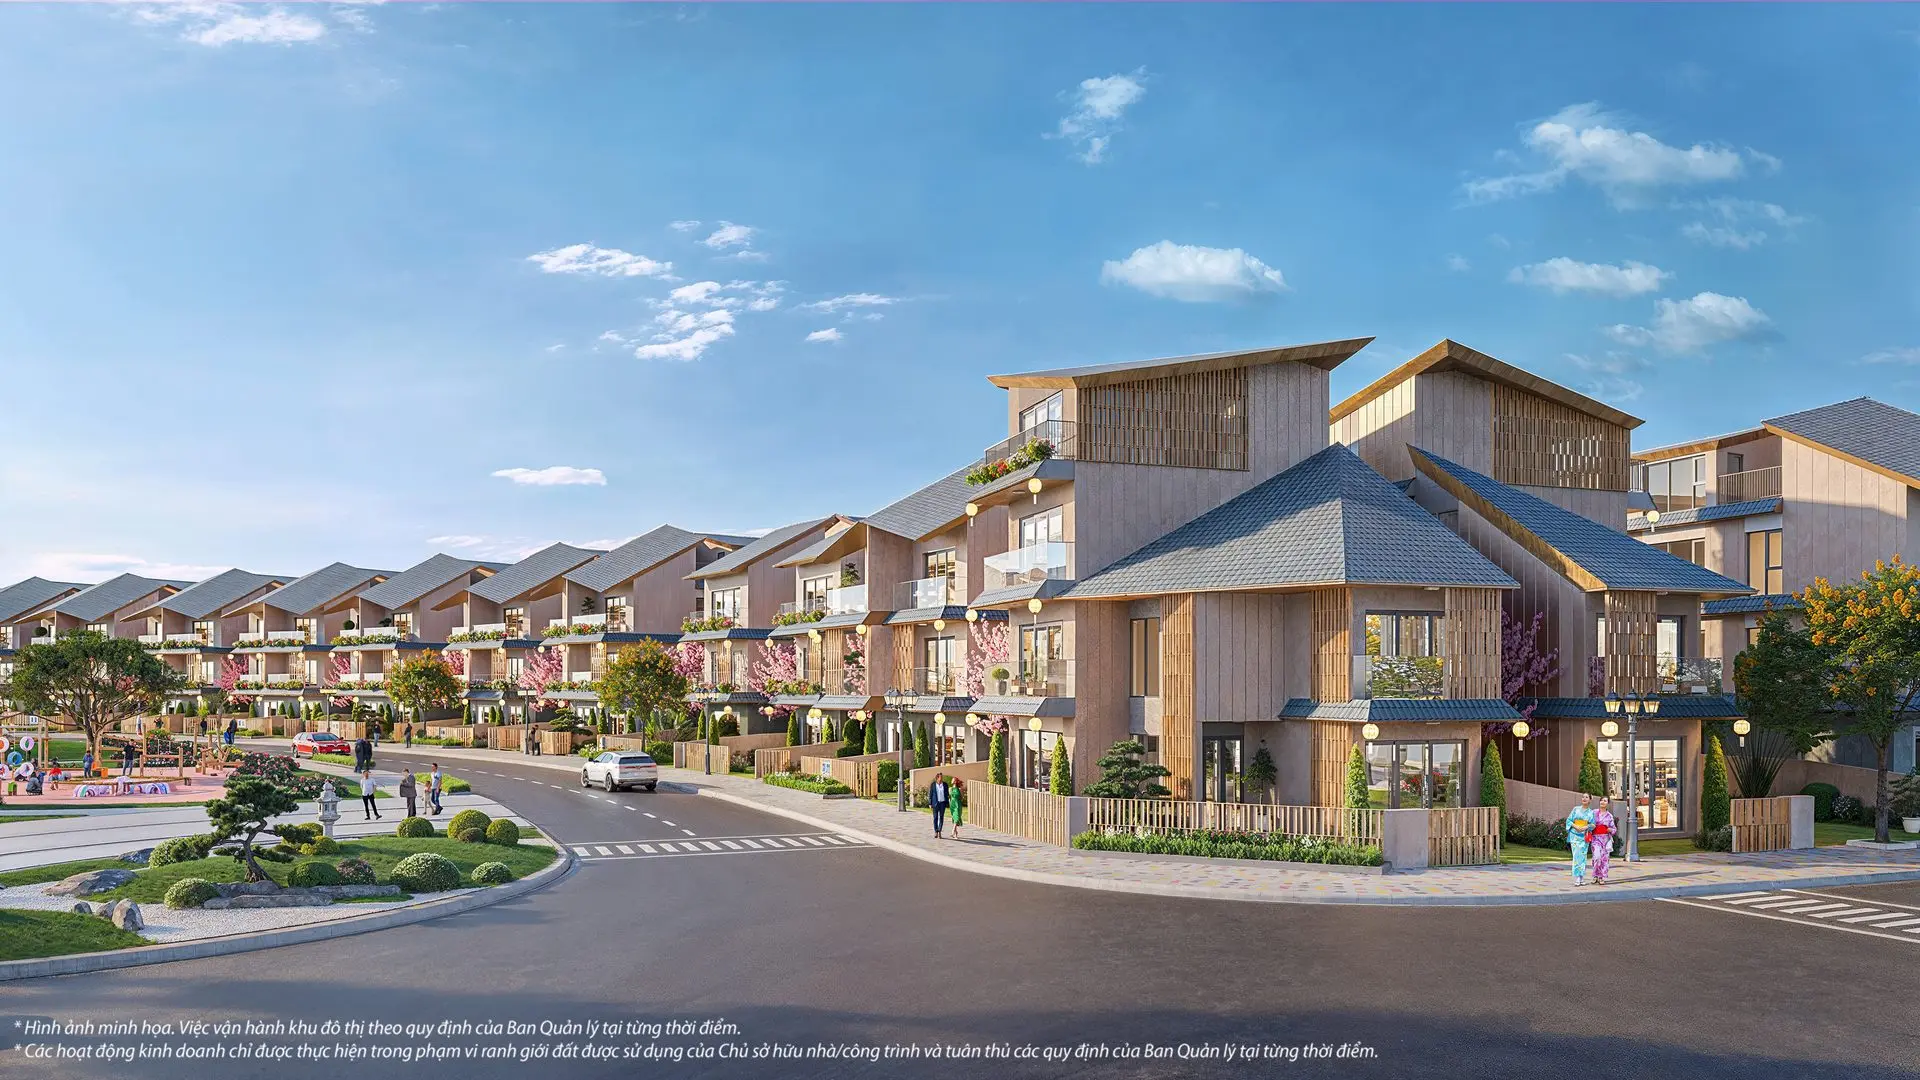
>>> Vinhomes Vũ Yên Hải Phòng toàn cảnh dự án cho người mua lần đầu
Nên vay bao nhiêu là an toàn
Không có con số chung cho mọi người, nhưng có thể tự kiểm tra bằng ba câu hỏi:
- Khi hết ưu đãi, khoản trả hằng tháng có vượt quá phần thu nhập ổn định bạn sẵn sàng dành cho nhà ở không?
- Nếu thu nhập giảm hoặc lãi suất tăng, bạn có quỹ dự phòng đủ trả nợ trong nhiều tháng không?
- Nếu cần bán lại sớm, bạn có chịu được chi phí phạt trả trước và rủi ro giá chưa tăng không?
Nếu cả ba câu đều trả lời được, mức vay của bạn đang ở vùng tương đối an toàn.
Câu hỏi thường gặp
Mua biệt thự Vinhomes Vũ Yên được vay tối đa bao nhiêu?
Tỷ lệ cho vay phụ thuộc chính sách bán hàng từng đợt và thẩm định thu nhập của ngân hàng. Hãy hỏi chính sách đang áp dụng tại thời điểm mua để có con số chính xác.
Có được hỗ trợ lãi suất khi vay mua Vinhomes Vũ Yên không?
Một số đợt bán có chính sách hỗ trợ lãi suất hoặc ân hạn nợ gốc trong thời gian nhất định. Điều kiện cụ thể ghi trong chính sách bán hàng và hợp đồng.
Thu nhập tự do có vay mua biệt thự được không?
Có thể, nếu chứng minh được nguồn thu ổn định qua sao kê tài khoản, giấy phép kinh doanh, hợp đồng cho thuê hoặc tài sản khác theo yêu cầu của ngân hàng.
Thời hạn vay mua biệt thự thường bao lâu?
Nhiều ngân hàng cho vay mua nhà với thời hạn dài, tùy độ tuổi và thu nhập người vay. Thời hạn càng dài thì khoản trả hằng tháng càng nhẹ nhưng tổng lãi càng nhiều.
Cần dựng phương án trả góp cho căn bạn chọn?
Gửi phân khu, loại biệt thự và ngân sách dự kiến để được hỗ trợ đối chiếu chính sách bán hàng hiện hành, ước tính khoản trả hằng tháng trước và sau ưu đãi, cùng danh sách hồ sơ vay cần chuẩn bị.
VinhomesVuyen.org – Hotline/Zalo: 0934.555.499 – Website: vinhomesvuyen.org