Bảo hiểm khoản vay mua nhà Vinhomes Vũ Yên có bắt buộc không? Câu trả lời ngắn: ngân hàng không được ép bạn mua bảo hiểm tự nguyện (bảo hiểm nhân thọ, bảo hiểm sức khỏe, bảo hiểm liên kết đầu tư) như một điều kiện để được duyệt hay giải ngân khoản vay. Tuy vậy, một số loại bảo hiểm gắn với tài sản thế chấp có thể được ngân hàng đề nghị trong hợp đồng, và nhiều gói bảo hiểm khoản vay vẫn có ích nếu chọn đúng.
Bài viết giúp bạn phân biệt loại nào bắt buộc, loại nào tự nguyện, quyền của người vay và cách cân nhắc chi phí bảo hiểm trong tổng ngân sách mua nhà.
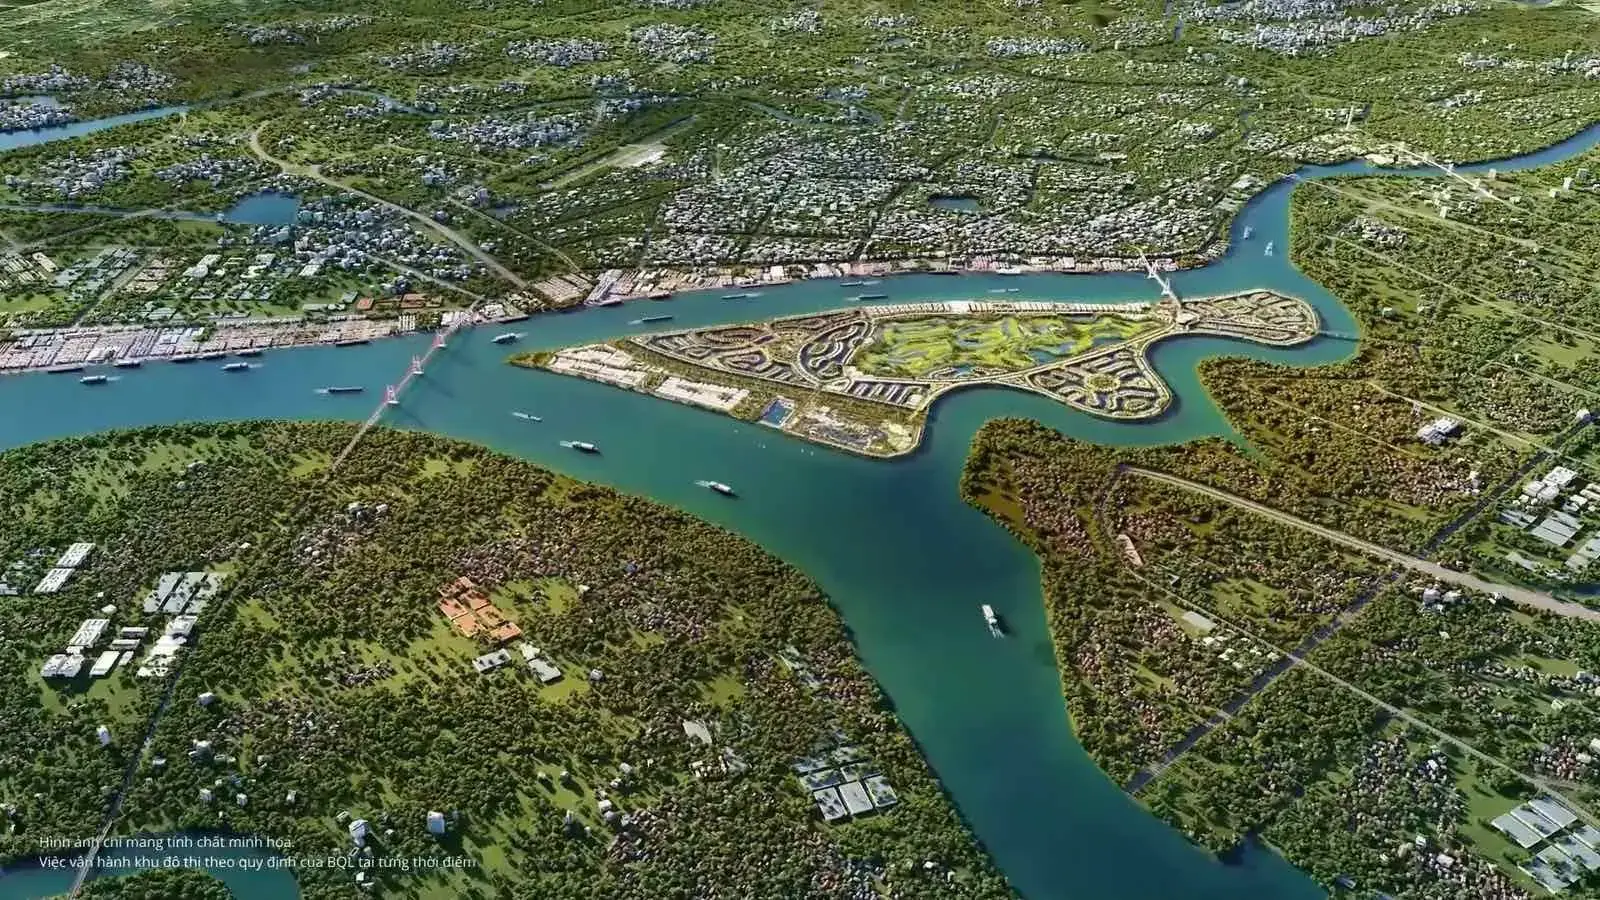
Bảo hiểm khoản vay mua nhà Vinhomes Vũ Yên gồm những loại nào?
Khi vay mua biệt thự, liền kề hay shophouse tại Vinhomes Vũ Yên, bạn thường được giới thiệu ba nhóm bảo hiểm. Mỗi nhóm bảo vệ một đối tượng khác nhau, vì vậy cần tách bạch trước khi quyết định.
1. Bảo hiểm tài sản thế chấp (bảo hiểm nhà)
Bảo vệ chính căn nhà trước rủi ro cháy nổ, thiên tai, sự cố kỹ thuật. Người thụ hưởng thường là ngân hàng trong phạm vi dư nợ. Với nhà thấp tầng ven sông như ở đảo Vũ Yên, nhiều chủ nhà vẫn chủ động mua loại này kể cả khi không vay.
2. Bảo hiểm tín dụng (bảo hiểm người vay)
Chi trả dư nợ còn lại cho ngân hàng nếu người vay không may tử vong hoặc thương tật toàn bộ vĩnh viễn. Mục đích là để gia đình không phải gánh khoản nợ lớn khi trụ cột tài chính gặp rủi ro.
3. Bảo hiểm nhân thọ, liên kết đầu tư
Là sản phẩm tài chính dài hạn, có phí đóng hằng năm, thường kéo dài 10–20 năm. Đây là nhóm hay bị “bán kèm” nhất và cũng là nhóm người vay cần cân nhắc kỹ nhất.
| Loại bảo hiểm | Bảo vệ ai/cái gì | Ngân hàng có được ép mua? |
|---|---|---|
| Bảo hiểm tài sản thế chấp | Căn nhà | Có thể được đề nghị trong hợp đồng thế chấp, bạn nên hỏi rõ quyền chọn công ty bảo hiểm |
| Bảo hiểm tín dụng | Người vay, gia đình | Tự nguyện |
| Bảo hiểm nhân thọ, liên kết đầu tư | Người được bảo hiểm | Tự nguyện, không được gắn với việc duyệt vay |
Nếu đang tìm hiểu tổng thể các bước vay, bạn có thể đọc bài trụ cột vay mua nhà Vinhomes Vũ Yên ngân hàng nào ưu đãi tốt nhất trước khi đi vào chi tiết bảo hiểm.
Quy định pháp luật về bán kèm bảo hiểm khi vay
Theo quy định hiện hành (tham khảo, cập nhật 11/2026), tổ chức tín dụng không được gắn việc bán sản phẩm bảo hiểm không bắt buộc với việc cung cấp sản phẩm, dịch vụ ngân hàng. Nói cách khác, cán bộ tín dụng không thể đặt điều kiện “mua bảo hiểm thì mới duyệt vay”.
Quy định về bán bảo hiểm qua ngân hàng cũng yêu cầu ngân hàng không giới thiệu, chào bán bảo hiểm liên kết đầu tư cho khách hàng trong khoảng thời gian trước và sau ngày giải ngân khoản vay, nhằm tránh tâm lý bị ép. Với hợp đồng bảo hiểm nhân thọ thời hạn trên một năm, người mua còn có thời gian cân nhắc 21 ngày để hủy và nhận lại phí theo điều khoản.
Những quy định này có thể được điều chỉnh, vì vậy bạn nên hỏi ngân hàng văn bản áp dụng tại thời điểm ký và đọc kỹ từng điều khoản.
>>> Kinh nghiệm vay ngân hàng mua nhà Vinhomes Vũ Yên an toàn
Khi nào nên mua bảo hiểm khoản vay?
Bảo hiểm không bắt buộc không có nghĩa là không cần. Với khoản vay vài tỷ đồng kéo dài 15–25 năm, rủi ro với người trả nợ chính là có thật. Bạn nên cân nhắc mua khi rơi vào một trong các trường hợp sau:
- Khoản trả nợ phụ thuộc chủ yếu vào thu nhập của một người.
- Gia đình có con nhỏ hoặc người phụ thuộc, không có khoản tiết kiệm đủ trả nợ nếu mất thu nhập.
- Tỷ lệ vay cao so với giá trị căn, ví dụ vay từ 60% trở lên.
- Chưa có hợp đồng bảo hiểm nhân thọ hay bảo hiểm tai nạn nào trước đó.
Ngược lại, nếu bạn đã có bảo hiểm nhân thọ với số tiền bảo hiểm đủ lớn, có quỹ dự phòng tốt hoặc vay tỷ lệ thấp, việc mua thêm có thể không cần thiết. Cách tính quỹ an toàn có trong bài quỹ dự phòng khi mua nhà Vinhomes Vũ Yên.
Chi phí bảo hiểm ảnh hưởng tổng chi phí vay thế nào?
Phí bảo hiểm là một khoản chi thật, cần cộng vào chi phí vay khi so sánh các ngân hàng. Một gói vay có lãi ưu đãi thấp nhưng đi kèm phí bảo hiểm cao có thể đắt hơn gói lãi cao hơn một chút mà không kèm bảo hiểm.
Ví dụ giả định: bạn vay 5 tỷ đồng. Gói A có lãi ưu đãi năm đầu thấp hơn gói B 0,5%/năm nhưng yêu cầu tham gia bảo hiểm với phí 40 triệu đồng/năm. Phần tiền lãi tiết kiệm năm đầu khoảng 25 triệu đồng (5 tỷ × 0,5%), thấp hơn phí bảo hiểm phải đóng. Như vậy tính riêng năm đầu, gói A chưa chắc rẻ hơn.
Số liệu giả định để minh họa, không phải biểu phí hay lãi suất của ngân hàng nào.
Hãy hỏi rõ phí đóng một lần hay hằng năm, đóng trong bao nhiêu năm và có được hoàn phí khi trả nợ trước hạn hay không.
>>> Tỷ lệ vay an toàn khi mua Vinhomes Vũ Yên cho người mua lần đầu
Cách xử lý khi bị gợi ý mua bảo hiểm kèm khoản vay
- Hỏi thẳng: “Nếu không mua bảo hiểm, hồ sơ của tôi có được duyệt với cùng điều kiện không?” và đề nghị trả lời bằng văn bản hoặc email.
- Tách hai quyết định: ký hợp đồng tín dụng trước, cân nhắc bảo hiểm sau khi đã đọc kỹ tài liệu sản phẩm.
- So sánh bên ngoài: với bảo hiểm tài sản hay bảo hiểm tín dụng, hỏi xem bạn có được chọn công ty bảo hiểm khác trong danh sách ngân hàng chấp nhận không.
- Đọc quyền lợi loại trừ: các trường hợp không chi trả thường quan trọng hơn quyền lợi được quảng cáo.
- Giữ chứng từ: lưu hợp đồng, biên nhận đóng phí, lịch đóng phí để không bị mất hiệu lực.
Nếu đã lỡ ký hợp đồng nhân thọ mà thấy không phù hợp, hãy kiểm tra ngay thời gian cân nhắc ghi trong hợp đồng để làm thủ tục hủy đúng hạn.
Bảo hiểm và quy trình vay của nhà hình thành trong tương lai
Phần lớn căn nhà tại Vinhomes Vũ Yên mua trực tiếp từ chủ đầu tư là nhà hình thành trong tương lai, được ngân hàng bảo lãnh nghĩa vụ tài chính của chủ đầu tư. Bảo lãnh này khác với bảo hiểm khoản vay: nó bảo vệ tiền bạn đã đóng nếu chủ đầu tư không bàn giao đúng cam kết. Chi tiết xem tại bài bảo lãnh ngân hàng nhà hình thành tương lai Vinhomes Vũ Yên.
Khi căn nhà đã bàn giao và có sổ, bảo hiểm tài sản thường được xem xét lại theo giá trị thực tế của căn và dư nợ còn lại.
>>> Vinhomes Vũ Yên hỗ trợ vay ngân hàng bao nhiêu phần trăm?
Câu hỏi thường gặp
Bảo hiểm khoản vay mua nhà Vinhomes Vũ Yên có bắt buộc không?
Bảo hiểm nhân thọ, sức khỏe, liên kết đầu tư là tự nguyện, ngân hàng không được gắn với việc duyệt vay. Bảo hiểm tài sản thế chấp có thể được đề nghị theo hợp đồng thế chấp, bạn nên hỏi rõ.
Không mua bảo hiểm thì lãi suất có cao hơn không?
Một số chương trình có thể có điều kiện ưu đãi khác nhau. Hãy yêu cầu ngân hàng ghi rõ lãi suất trong cả hai trường hợp để tự so sánh tổng chi phí.
Trả nợ trước hạn thì bảo hiểm tín dụng xử lý ra sao?
Tùy điều khoản từng hợp đồng: có gói hoàn phí phần thời gian còn lại, có gói không hoàn. Hãy hỏi trước khi ký.
Hai vợ chồng cùng vay thì mua bảo hiểm cho ai?
Thường ưu tiên người có thu nhập chính, hoặc mua cho cả hai với tỷ lệ phân bổ theo đóng góp trả nợ.
Cần tư vấn phương án vay và bảo hiểm phù hợp?
Chọn đúng gói vay và đúng loại bảo hiểm giúp bạn yên tâm trả nợ nhiều năm mà không tốn khoản phí không cần thiết. VinhomesVuyen.org có thể giúp bạn ước tính khoản trả hằng tháng, rà soát điều khoản cần hỏi ngân hàng và chọn căn phù hợp ngân sách.
Liên hệ VinhomesVuyen.org: Hotline/Zalo 0934.555.499 để được hỗ trợ chuẩn bị phương án vay mua nhà Vinhomes Vũ Yên.