Lãi suất ân hạn nợ gốc khi vay mua Vinhomes Vũ Yên là phần chính sách khiến khoản trả hằng tháng trong vài năm đầu rất nhẹ, nhưng cũng là phần dễ gây bất ngờ nhất khi ưu đãi kết thúc. Nói ngắn gọn: trong thời gian ân hạn, bạn chưa phải trả gốc; nếu đi kèm hỗ trợ lãi suất, phần lãi có thể do chủ đầu tư chi trả theo điều kiện từng đợt. Hết các mốc này, bạn bắt đầu trả cả gốc lẫn lãi theo lãi suất thả nổi của ngân hàng. Bài viết giải thích cách các mốc vận hành, kèm ví dụ tính với số giả định để bạn tự kiểm tra gói vay của mình.
Thông tin tham khảo, cập nhật tháng 10/2026. Bài không nêu lãi suất, thời gian ân hạn hay tỷ lệ hỗ trợ cụ thể vì các con số này thay đổi theo từng đợt bán hàng và từng ngân hàng.
Ân hạn nợ gốc, hỗ trợ lãi suất và lãi ưu đãi khác nhau thế nào?
Ba khái niệm này thường xuất hiện cùng nhau trong chính sách bán hàng nên rất dễ bị gộp làm một. Thực tế, mỗi khái niệm do một bên chịu trách nhiệm và kết thúc vào những thời điểm khác nhau.
| Khái niệm | Nghĩa là gì | Ai chi trả | Khi kết thúc |
|---|---|---|---|
| Ân hạn nợ gốc | Chưa phải trả tiền gốc trong một số tháng | Không ai trả gốc, dư nợ giữ nguyên | Bắt đầu trả gốc theo lịch |
| Hỗ trợ lãi suất | Phần lãi phát sinh được chi trả thay khách | Chủ đầu tư, theo điều kiện chính sách | Khách tự trả lãi |
| Lãi suất ưu đãi | Lãi cố định thấp hơn trong giai đoạn đầu | Khách trả, theo mức ưu đãi | Chuyển sang lãi thả nổi |
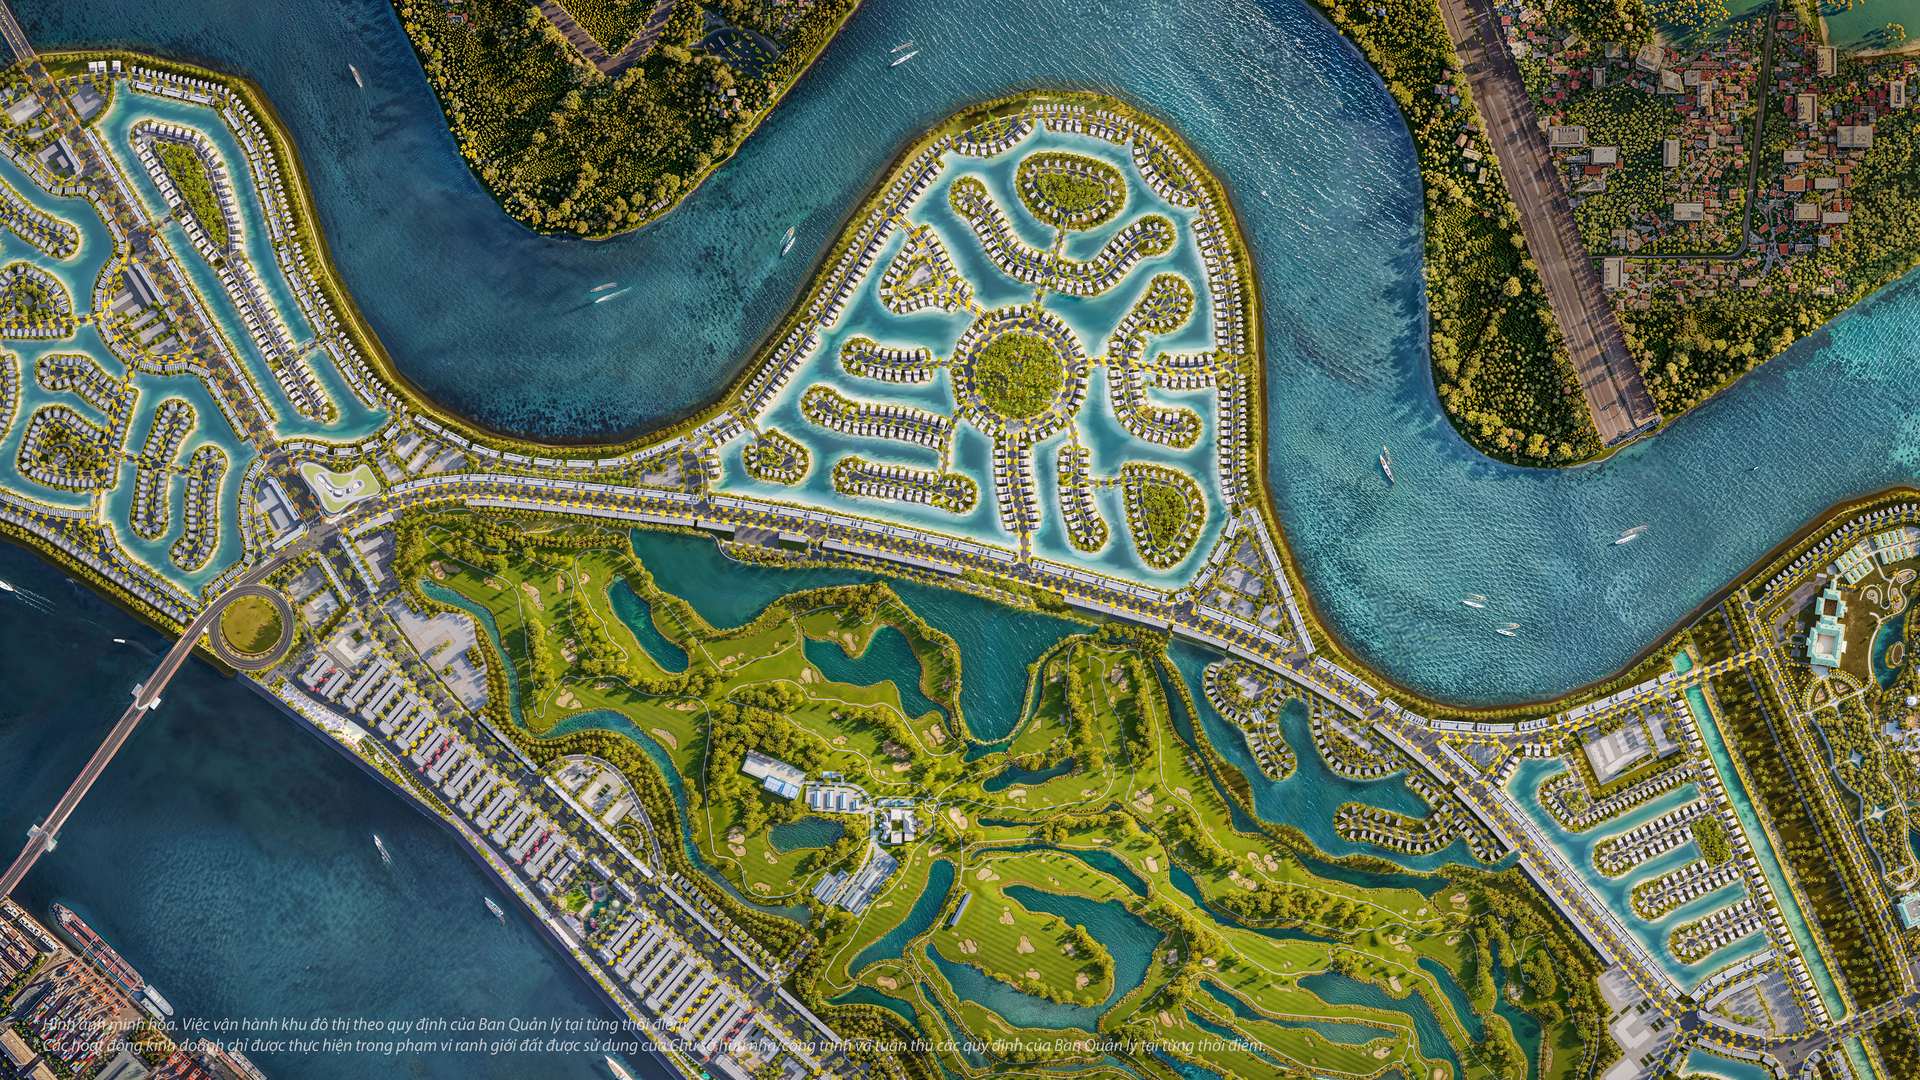
Điểm mấu chốt: ân hạn gốc không làm khoản nợ nhỏ đi. Nó chỉ dời thời điểm bạn bắt đầu trả gốc. Còn hỗ trợ lãi suất mới là phần giá trị thực sự bạn được nhận, với điều kiện bạn đáp ứng đúng chính sách. Nếu chưa nắm rõ loại hình và phân khu, hãy xem tổng quan dự án Vinhomes Vũ Yên trước khi tính phương án vay.
Vì sao các mốc thường không trùng nhau?
Thời gian hỗ trợ lãi có thể ngắn hơn, bằng hoặc dài hơn thời gian ân hạn gốc. Mốc bắt đầu cũng khác nhau: có chính sách tính từ ngày giải ngân đầu tiên, có chính sách tính từ ngày ký hợp đồng. Vì vậy, hãy vẽ một trục thời gian riêng cho khoản vay của bạn, đánh dấu từng mốc bằng ngày cụ thể.
>>> Vinhomes Vũ Yên Hải Phòng toàn cảnh dự án cho người mua lần đầu
Dòng tiền thay đổi qua ba giai đoạn
Với một khoản vay có cả ân hạn gốc và hỗ trợ lãi, số tiền bạn phải trả mỗi tháng thường đi qua ba giai đoạn.
Giai đoạn 1: Vừa ân hạn gốc, vừa được hỗ trợ lãi
Đây là giai đoạn “nhẹ” nhất. Nếu điều kiện hỗ trợ được đáp ứng đầy đủ, áp lực trả nợ hằng tháng của bạn gần như bằng không. Tuy nhiên, hãy hỏi rõ phần hỗ trợ có giới hạn trên dư nợ tối đa hay tỷ lệ giá trị căn không. Phần vay vượt giới hạn có thể vẫn tính lãi cho bạn.
Giai đoạn 2: Hết hỗ trợ lãi, vẫn còn ân hạn gốc
Bạn bắt đầu tự trả lãi trên toàn bộ dư nợ. Khoản này có thể lớn hơn nhiều người hình dung, vì dư nợ lúc này vẫn còn nguyên.
Giai đoạn 3: Hết ân hạn, trả cả gốc và lãi
Đây là “cú hích” lớn nhất. Khoản gốc được chia cho số tháng còn lại, cộng với tiền lãi theo lãi suất thả nổi tại thời điểm đó. Lãi thả nổi thường được tính bằng lãi suất cơ sở của ngân hàng cộng một biên độ ghi trong hợp đồng.
Ví dụ tính với số giả định
Để thấy rõ tác động của ân hạn gốc, hãy xem một ví dụ với các con số giả định, không phải lãi suất hay chính sách thực tế của bất kỳ ngân hàng nào:
- Khoản vay: 6 tỷ đồng, thời hạn 20 năm (240 tháng).
- Lãi suất sau ưu đãi: 10%/năm, tính trên dư nợ giảm dần.
- Trả gốc chia đều hằng tháng sau khi hết ân hạn.
| Chỉ tiêu (số giả định) | Không ân hạn gốc | Ân hạn gốc 24 tháng |
|---|---|---|
| Tiền trả mỗi tháng trong 24 tháng đầu | Khoảng 75 triệu đồng (tháng đầu) | Khoảng 50 triệu đồng (chỉ lãi) |
| Tháng đầu tiên phải trả gốc | Ngay tháng 1, khoảng 25 triệu gốc | Tháng 25, khoảng 27,8 triệu gốc |
| Tổng tiền trả tháng 25 | Khoảng 70 triệu đồng (dư nợ đã giảm) | Khoảng 77,8 triệu đồng |
| Tổng lãi cả khoản vay | Khoảng 6,03 tỷ đồng | Khoảng 6,63 tỷ đồng |
Ví dụ cho thấy hai điều. Thứ nhất, ân hạn gốc làm tổng lãi tăng, vì dư nợ không giảm trong thời gian ân hạn. Thứ hai, nếu phần lãi 24 tháng đầu được chủ đầu tư hỗ trợ trọn vẹn, khoảng chênh này phần lớn được bù lại, đó là lý do gói ân hạn kèm hỗ trợ lãi hấp dẫn. Nhưng nếu không có hỗ trợ lãi, ân hạn chỉ là dời áp lực về sau.
Thử kịch bản lãi suất tăng
Vẫn với ví dụ trên, nếu lãi thả nổi lúc hết ân hạn là 12%/năm thay vì 10%, khoản trả tháng 25 tăng lên khoảng 87,8 triệu đồng. Một thay đổi 2 điểm phần trăm làm khoản trả mỗi tháng tăng khoảng 10 triệu đồng. Hãy luôn tính thử kịch bản này với con số của bạn.
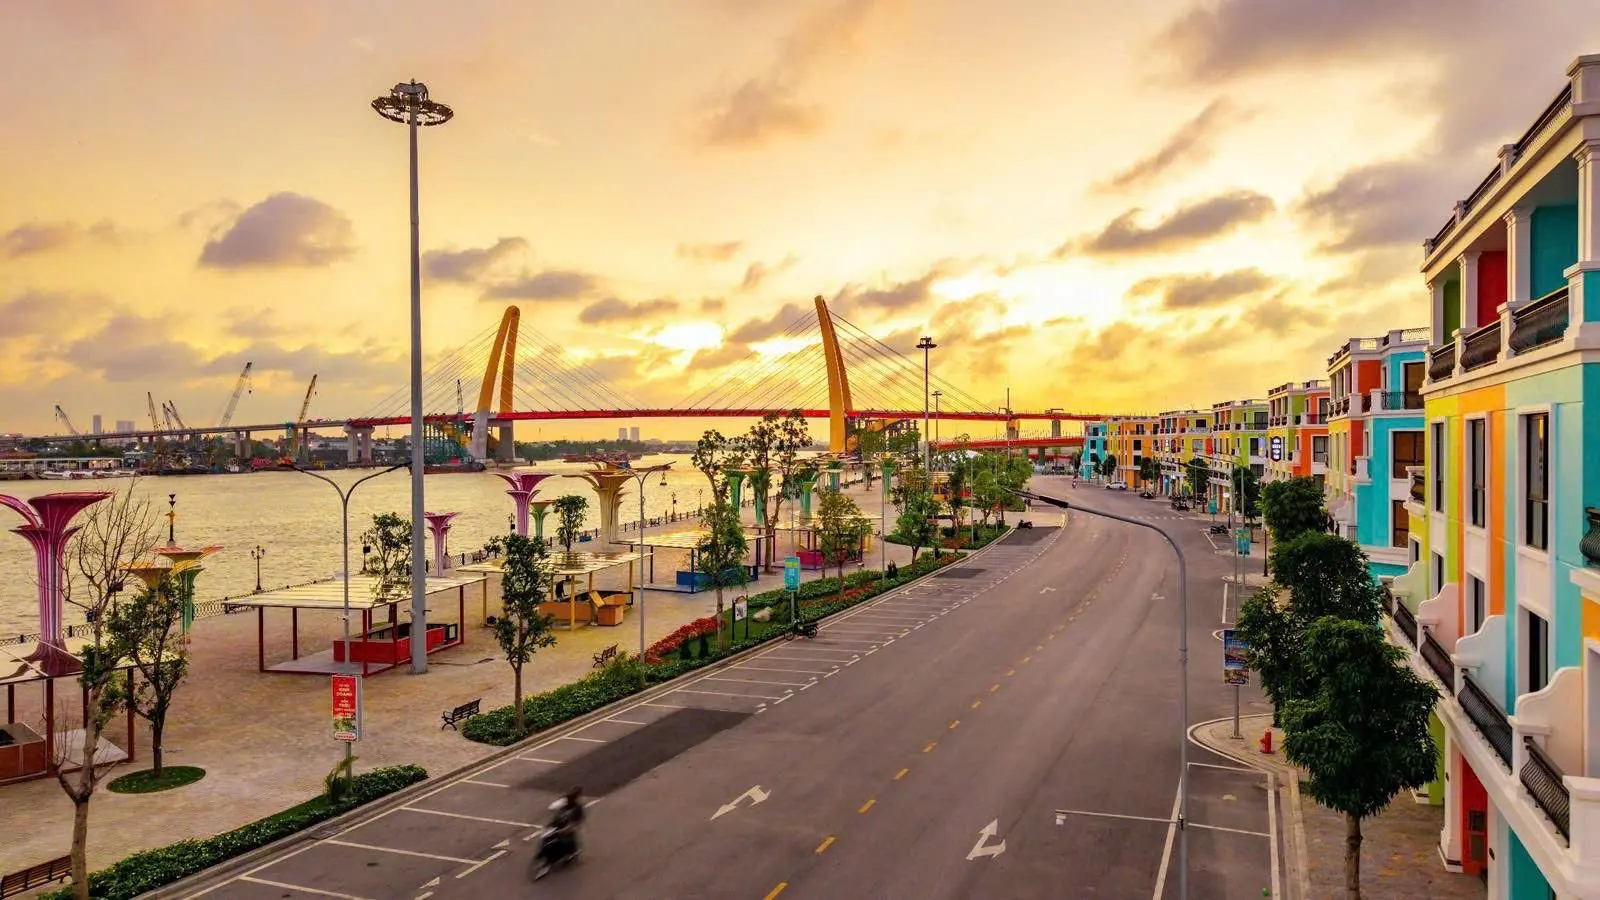
>>> Vinhomes Vũ Yên – Tổng quan dự án đảo Hải Phòng
8 câu hỏi cần hỏi trước khi ký gói vay ân hạn
- Thời gian ân hạn gốc và hỗ trợ lãi tính từ ngày nào: ký hợp đồng hay giải ngân?
- Hỗ trợ lãi áp dụng trên tối đa bao nhiêu phần trăm giá trị căn hoặc dư nợ?
- Nếu bàn giao chậm, thời gian ân hạn có được kéo dài tương ứng không?
- Lãi suất sau ưu đãi được tính theo công thức nào, biên độ bao nhiêu và điều chỉnh bao lâu một lần?
- Trả nợ trước hạn trong thời gian hỗ trợ có mất quyền lợi không, phí trả trước hạn theo từng năm ra sao?
- Khi chuyển nhượng hợp đồng, người mua sau có tiếp tục được hưởng hỗ trợ không?
- Nếu chọn không vay, có phương án chiết khấu thay thế cho phần hỗ trợ lãi không?
- Bảo hiểm hoặc sản phẩm đi kèm nào là bắt buộc, chi phí bao nhiêu?
Hãy đề nghị trả lời bằng văn bản: chính sách bán hàng có ngày ban hành, thông báo của ngân hàng và hợp đồng tín dụng. Lời tư vấn miệng không thay thế được văn bản.
Ai nên chọn ân hạn dài, ai không cần?
Phù hợp với ân hạn gốc dài
- Người mua để ở, dự kiến nhận nhà sau một thời gian và chưa muốn gánh hai khoản chi phí ở cùng lúc.
- Người có kế hoạch thu nhập tăng rõ ràng trong vài năm tới.
- Người mua shophouse dự định khai thác, cần thời gian để có dòng tiền kinh doanh.
Nên cân nhắc ân hạn ngắn hoặc không cần
- Người có thu nhập ổn định, muốn giảm tổng lãi phải trả.
- Người có sẵn nguồn tiền để trả bớt gốc sớm.
- Người không chắc chắn về thu nhập sau khi hết ưu đãi.
Nếu mục đích là nghỉ dưỡng hoặc cho thuê, hãy đánh giá thực tế nhu cầu khu vực thay vì kỳ vọng. Các nhóm tiện ích đang vận hành được tổng hợp tại bài tiện ích nội khu Vinhomes Vũ Yên, giúp bạn ước lượng sức hút của từng vị trí.
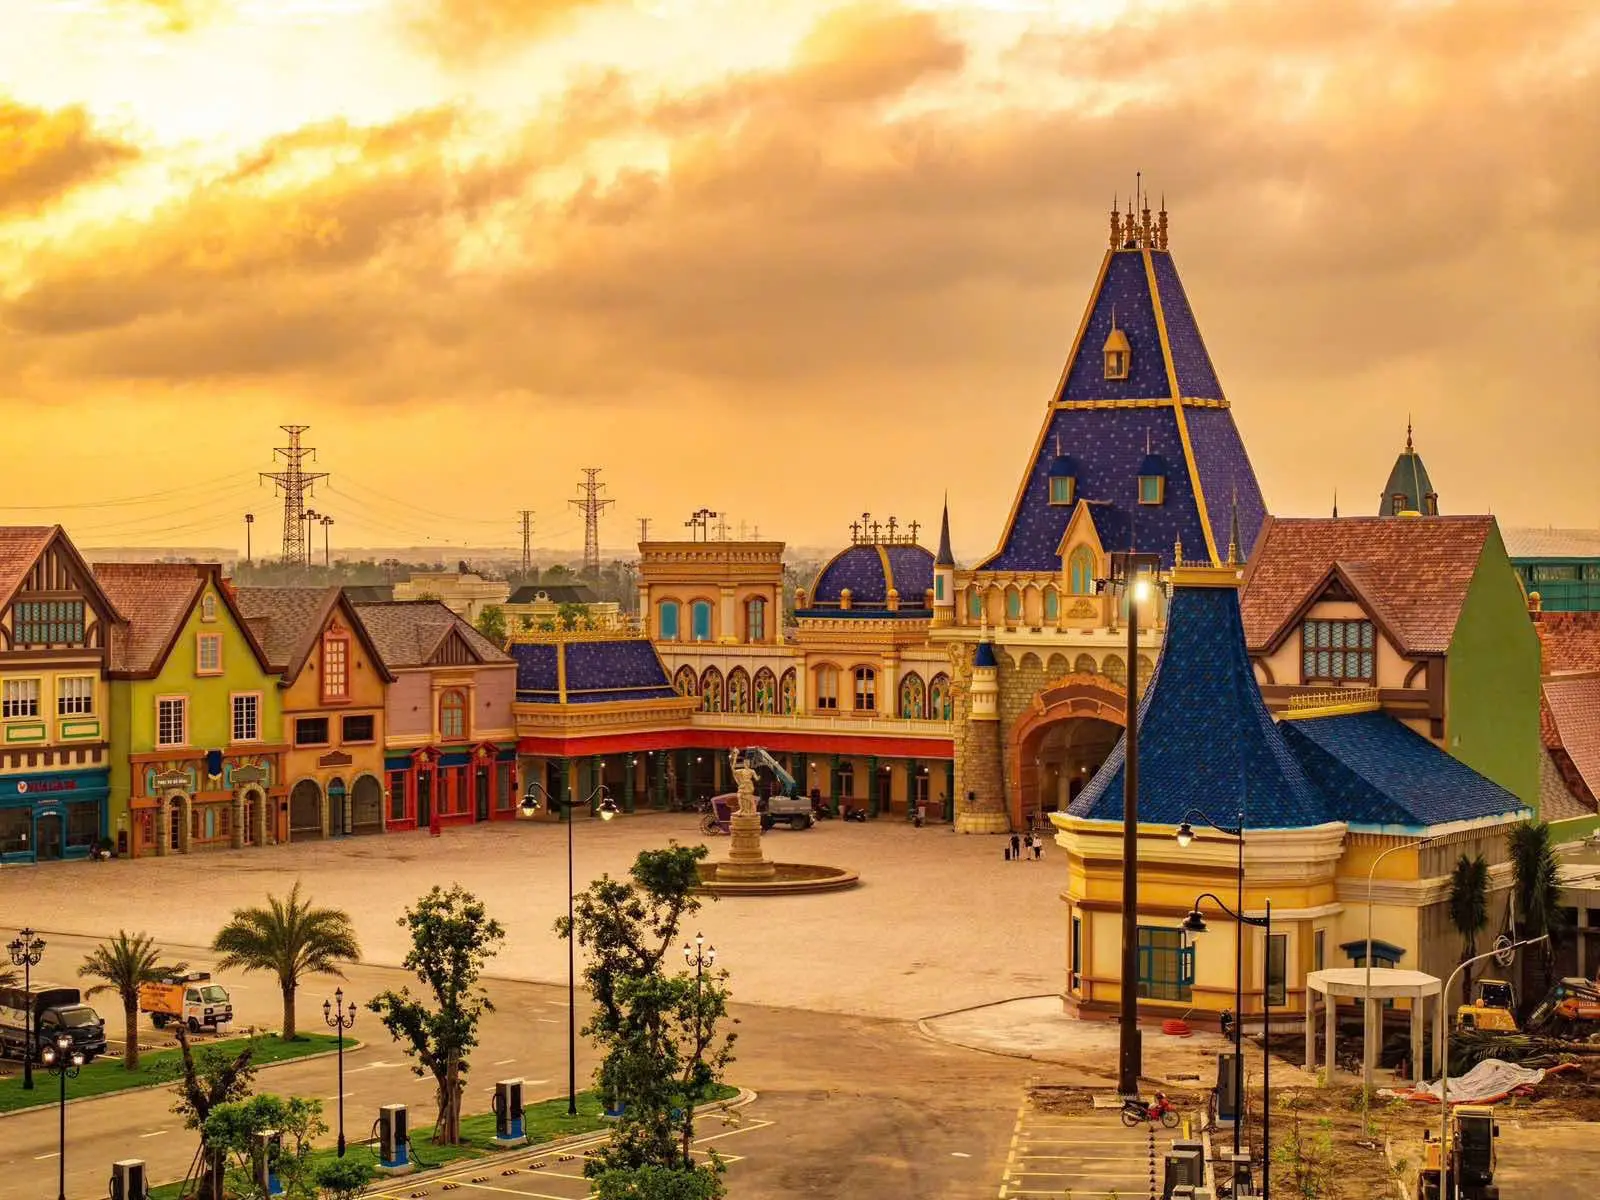
>>> Tiện ích nội khu Vinhomes Vũ Yên chuẩn sống nghỉ dưỡng đẳng cấp
Chuẩn bị gì trước khi hết thời gian ân hạn?
Đừng đợi đến tháng cuối mới tính. Khoảng 6 tháng trước mốc kết thúc, hãy làm các việc sau:
- Xin lịch trả nợ mới: đề nghị ngân hàng gửi bảng dự kiến khoản trả hằng tháng sau ân hạn.
- Kiểm tra lãi thả nổi hiện tại: so sánh với mức bạn đã dự trù khi vay.
- Cân nhắc trả bớt gốc: nếu có tiền nhàn rỗi và phí trả trước hạn hợp lý.
- Xây quỹ dự phòng: tối thiểu vài tháng tiền trả nợ để không bị động.
- Trao đổi với ngân hàng sớm: nếu thấy khó khăn, chủ động hỏi phương án điều chỉnh thay vì để trễ hạn.
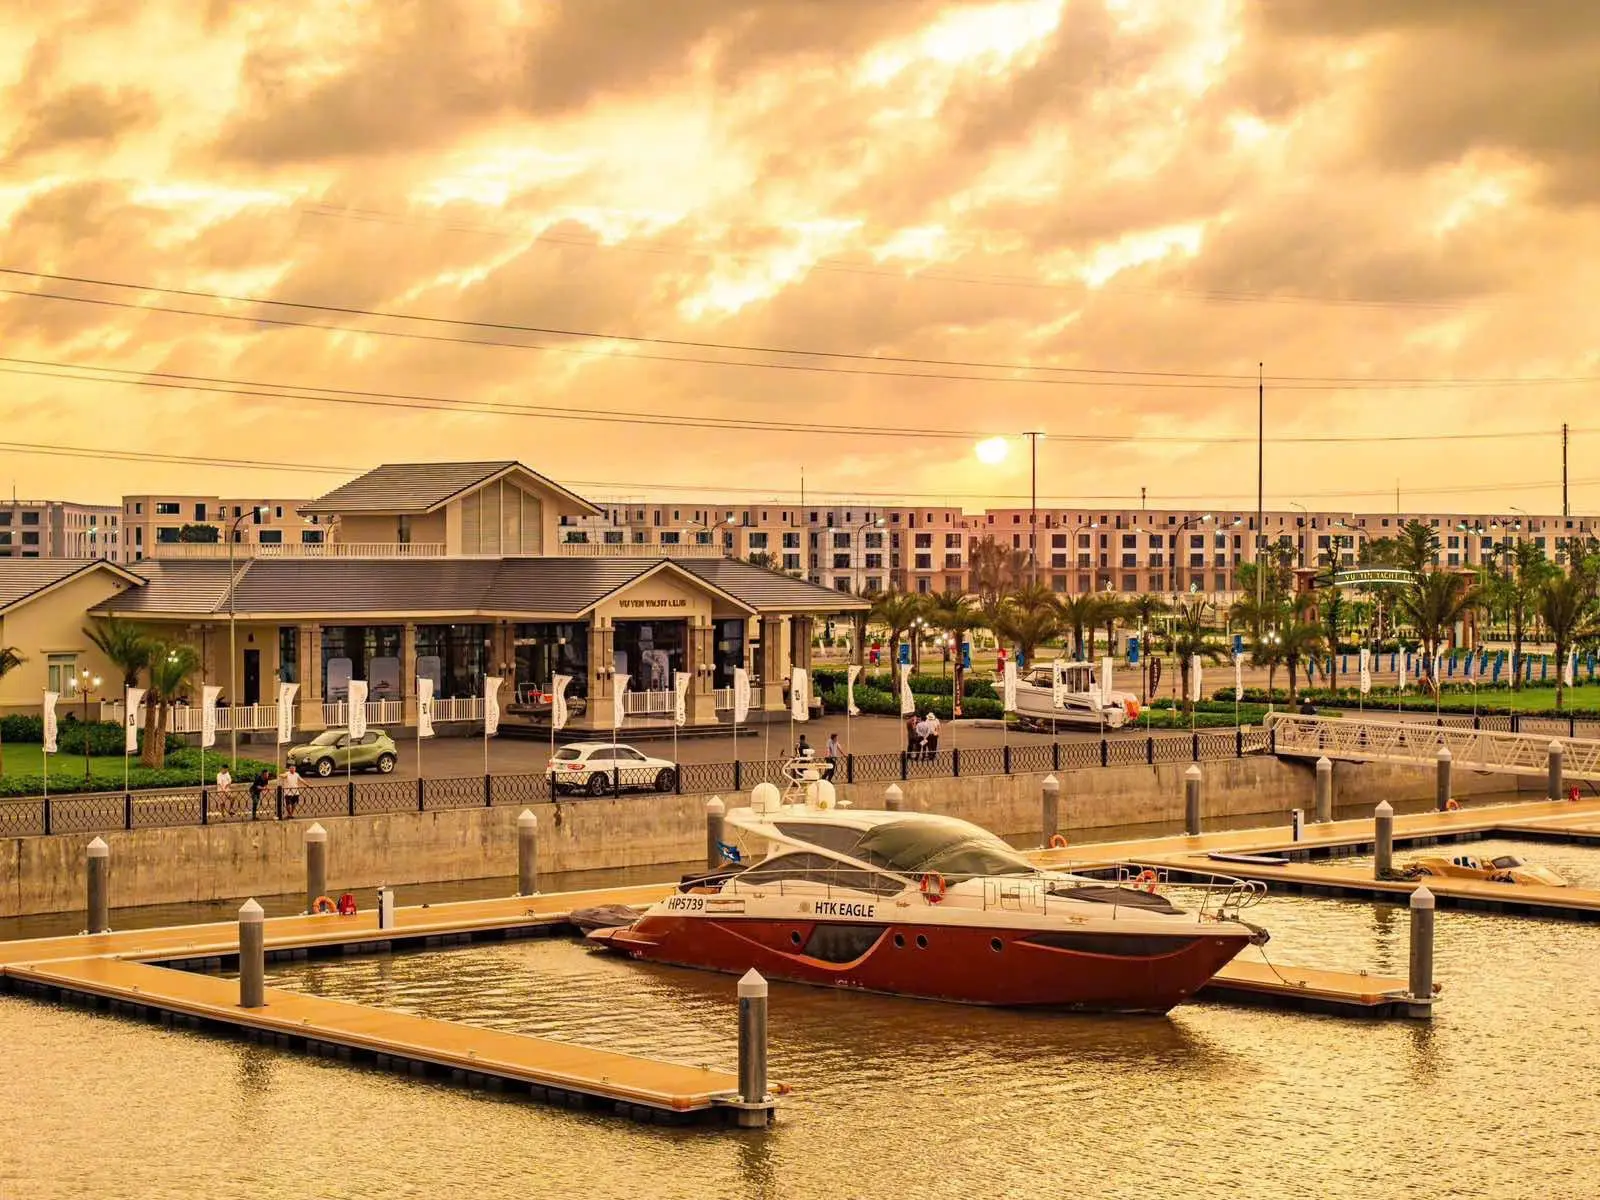
>>> Tiện ích nội khu Vinhomes Vũ Yên chuẩn sống nghỉ dưỡng đẳng cấp
Câu hỏi thường gặp
Lãi suất ân hạn nợ gốc khi vay mua Vinhomes Vũ Yên hiện là bao nhiêu?
Mức lãi, thời gian ân hạn và hỗ trợ thay đổi theo từng đợt bán hàng và ngân hàng. Hãy xin chính sách có ngày ban hành cho đúng căn bạn chọn.
Ân hạn gốc có làm tăng tổng tiền lãi không?
Có, vì dư nợ không giảm trong thời gian ân hạn. Phần tăng này có thể được bù nếu bạn được hỗ trợ lãi trong cùng giai đoạn.
Có thể xin rút ngắn thời gian ân hạn không?
Tùy ngân hàng. Bạn có thể hỏi phương án trả gốc sớm hơn hoặc trả bớt gốc trong thời gian ân hạn, kèm điều kiện về phí.
Hết hỗ trợ lãi mà chưa nhận nhà thì sao?
Bạn sẽ tự trả lãi theo hợp đồng tín dụng. Hãy hỏi trước chính sách xử lý khi bàn giao chậm để có phương án tài chính.
Nhận bảng tính dòng tiền cho gói vay của bạn
Mỗi gói vay có mốc ân hạn, hỗ trợ lãi và biên độ khác nhau. Để nhận chính sách đang áp dụng và bảng mô phỏng dòng tiền theo đúng căn bạn quan tâm, hãy liên hệ Tìm Nhà có Tâm qua Hotline/Zalo 0934.555.499. Xem thêm thông tin dự án tại VinhomesVuyen.org.