Lãi suất thả nổi sau ưu đãi Vinhomes Vũ Yên thường được tính bằng công thức: lãi suất cơ sở (lãi tham chiếu) do ngân hàng công bố cộng với một biên độ cố định ghi trong hợp đồng tín dụng. Lãi suất này được điều chỉnh định kỳ, thường 3 hoặc 6 tháng một lần, nên khoản trả hằng tháng có thể tăng hoặc giảm theo thị trường. Hiểu đúng công thức, kỳ điều chỉnh và biên độ giúp bạn dự trù dòng tiền trước khi hết thời gian ưu đãi.
Lưu ý: các mức lãi suất trong bài chỉ là số giả định để minh họa. Thông tin tham khảo, cập nhật tháng 11/2026; điều khoản thực tế nằm trong hợp đồng tín dụng bạn ký với ngân hàng.
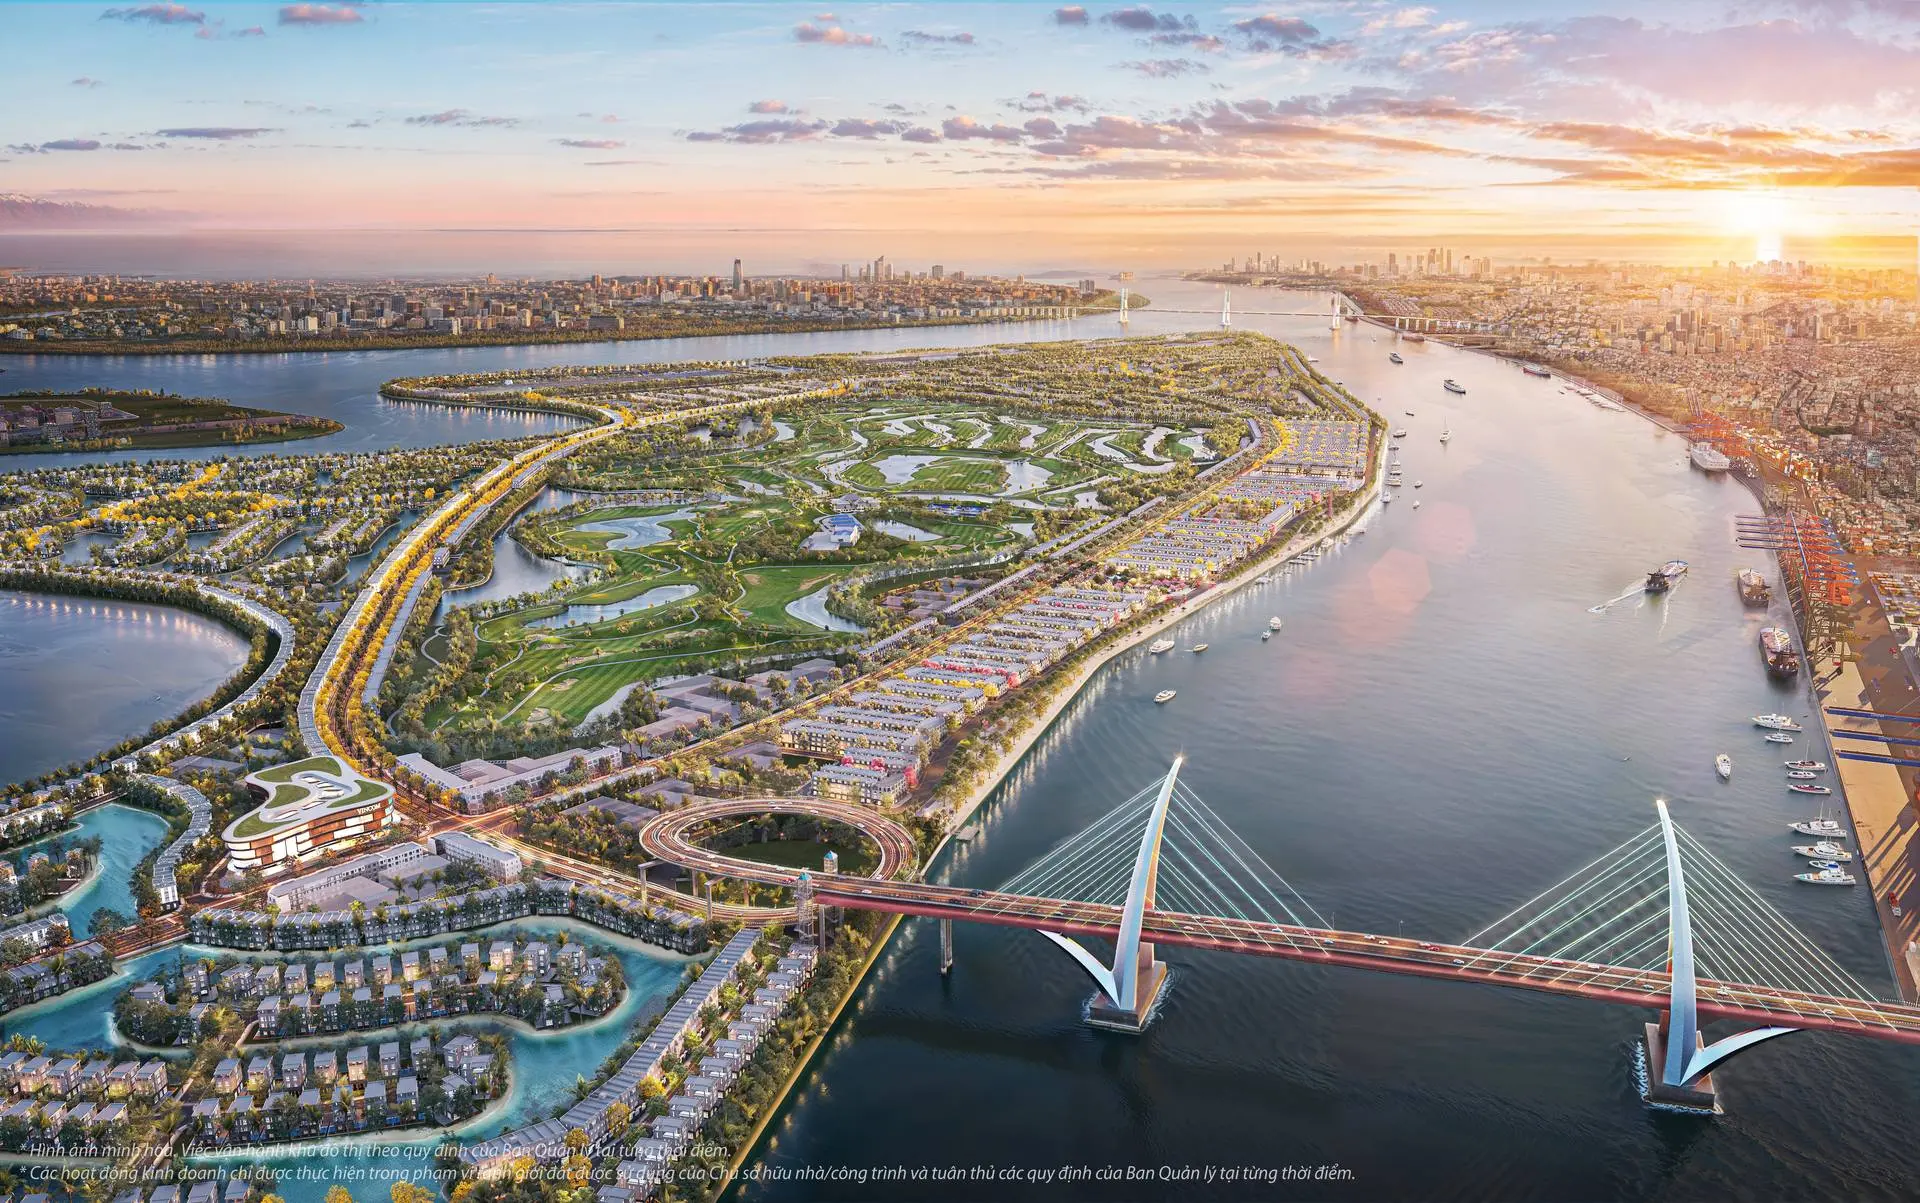
Lãi suất thả nổi sau ưu đãi Vinhomes Vũ Yên là gì?
Gói vay mua nhà thường chia làm hai giai đoạn:
- Giai đoạn ưu đãi: lãi suất cố định ở mức thấp trong một số tháng hoặc năm đầu.
- Giai đoạn thả nổi: hết ưu đãi, lãi suất được tính lại theo công thức trong hợp đồng và điều chỉnh định kỳ đến hết khoản vay.
Nhiều người chỉ hỏi lãi suất ưu đãi mà quên hỏi phần thả nổi, trong khi giai đoạn thả nổi chiếm phần lớn thời gian vay. Đây là lý do cần đọc kỹ điều khoản lãi suất trước khi chọn ngân hàng. Tiêu chí so sánh các gói vay có trong bài trụ cột vay mua nhà Vinhomes Vũ Yên ngân hàng nào ưu đãi tốt nhất.
Công thức tính lãi suất thả nổi
Công thức phổ biến:
Lãi suất thả nổi = Lãi suất cơ sở + Biên độ
Lãi suất cơ sở là gì?
Là lãi suất tham chiếu do ngân hàng quy định, thường gắn với lãi suất tiết kiệm kỳ hạn dài (ví dụ 12 hoặc 13 tháng) hoặc lãi suất cơ sở nội bộ của ngân hàng. Mức này thay đổi theo thị trường và chính sách của từng ngân hàng.
Biên độ là gì?
Là phần cộng thêm cố định, ghi rõ trong hợp đồng, thường vài điểm phần trăm. Biên độ không đổi suốt kỳ vay, nên đây là con số quan trọng nhất cần so sánh giữa các ngân hàng.
Kỳ điều chỉnh
Lãi suất thả nổi thường được điều chỉnh 3 hoặc 6 tháng một lần. Kỳ càng ngắn, khoản trả càng bám sát biến động thị trường.
>>> Lãi suất ân hạn nợ gốc khi vay mua Vinhomes Vũ Yên mới nhất
Ví dụ: khoản trả trước và sau khi hết ưu đãi
Giả sử vay 4 tỷ đồng, thời hạn 20 năm, trả theo dư nợ giảm dần. Lãi ưu đãi giả định 7%/năm trong 24 tháng đầu; sau đó lãi suất cơ sở giả định 6% cộng biên độ 3,5%, tức 9,5%/năm.
| Thời điểm | Lãi suất (giả định) | Khoản trả tháng |
|---|---|---|
| Tháng 1 | 7%/năm | khoảng 40 triệu |
| Tháng 24 (cuối ưu đãi) | 7%/năm | khoảng 37,8 triệu |
| Tháng 25 (bắt đầu thả nổi) | 9,5%/năm | khoảng 45,2 triệu |
| Tháng 25 nếu lãi cơ sở tăng lên 7,5% | 11%/năm | khoảng 49,7 triệu |
Chỉ sau một tháng, khoản trả tăng khoảng 7,4 triệu đồng. Nếu lãi cơ sở tăng thêm, mức tăng còn lớn hơn. Cách tính chi tiết từng tháng có trong bài mua biệt thự Vinhomes Vũ Yên trả góp.
Lãi suất thả nổi ảnh hưởng tổng chi phí ra sao?
Với khoản vay dài, giai đoạn thả nổi thường kéo dài gấp nhiều lần giai đoạn ưu đãi. Vì vậy, tổng tiền lãi bạn trả cả kỳ phụ thuộc chủ yếu vào lãi suất thả nổi chứ không phải lãi ưu đãi. Chênh lệch 1 điểm phần trăm trong giai đoạn thả nổi, cộng dồn qua nhiều năm, có thể tạo ra khoản chênh lệch hàng trăm triệu đồng tiền lãi.
Điều này dẫn đến hai lưu ý thực tế khi tìm hiểu lãi suất thả nổi sau ưu đãi Vinhomes Vũ Yên:
- Không chọn ngân hàng chỉ vì lãi ưu đãi thấp: hãy so sánh biên độ và cách xác định lãi cơ sở.
- Ưu tiên trả bớt gốc khi có điều kiện: dư nợ càng nhỏ khi bước vào giai đoạn thả nổi, rủi ro lãi suất càng thấp.
Ngoài ra, lãi suất thả nổi không chỉ tăng mà cũng có thể giảm khi mặt bằng lãi suất thị trường đi xuống. Người vay theo dõi thông báo điều chỉnh định kỳ sẽ chủ động hơn trong việc quyết định trả trước, giữ nguyên hay chuyển khoản vay.
Những điều khoản cần đọc kỹ trong hợp đồng
- Lãi suất cơ sở tham chiếu theo gì: lãi tiết kiệm kỳ hạn nào, hay lãi cơ sở nội bộ, công bố ở đâu.
- Biên độ bao nhiêu: có cố định suốt kỳ vay không.
- Kỳ điều chỉnh: 3 tháng, 6 tháng hay 12 tháng.
- Lãi sàn, lãi trần: có mức tối thiểu hoặc tối đa không.
- Thông báo điều chỉnh: ngân hàng báo trước bao lâu, qua kênh nào.
- Phí trả nợ trước hạn: để biết chi phí nếu muốn tất toán khi lãi tăng cao.
Hãy đề nghị ngân hàng cung cấp mức lãi thả nổi thực tế áp dụng cho khách hàng hiện hữu ở kỳ gần nhất để có con số tham khảo sát hơn.
>>> Rủi ro tài chính khi mua Vinhomes Vũ Yên bằng đòn bẩy
Cách chuẩn bị trước khi hết ưu đãi
Tính kịch bản lãi suất cao
Khi lập kế hoạch, hãy tính khoản trả với lãi thả nổi cao hơn giả định 1–3 điểm phần trăm. Nếu thu nhập vẫn đủ gánh, kế hoạch của bạn an toàn hơn.
Trả bớt gốc trong giai đoạn ưu đãi
Có tiền nhàn rỗi thì trả bớt gốc trước khi hết ưu đãi giúp giảm dư nợ chịu lãi thả nổi. Cần cân nhắc phí trả nợ trước hạn.
Lập quỹ dự phòng
Giữ một khoản dự phòng tương đương vài tháng tiền trả nợ để không bị động khi lãi suất tăng. Nếu dùng tiền cho thuê để trả nợ, xem thêm bài dòng tiền cho thuê bù lãi vay Vinhomes Vũ Yên.
Cân nhắc chuyển khoản vay
Khi lãi thả nổi quá cao, một số người chuyển khoản vay sang ngân hàng khác có gói ưu đãi mới. Hãy tính đủ phí trả nợ trước hạn, phí thẩm định và công chứng lại để biết có thực sự lợi hay không.
>>> Tỷ lệ vay an toàn khi mua Vinhomes Vũ Yên cho người mua lần đầu
So sánh gói vay: nhìn vào biên độ, không chỉ lãi ưu đãi
| Tiêu chí | Gói A (giả định) | Gói B (giả định) |
|---|---|---|
| Lãi ưu đãi | 6,5% trong 12 tháng | 7,5% trong 36 tháng |
| Biên độ sau ưu đãi | 4% | 3% |
| Kỳ điều chỉnh | 3 tháng | 6 tháng |
| Nhận xét | Rẻ lúc đầu, đắt về lâu dài | Ổn định hơn cho khoản vay dài |
Gói có lãi ưu đãi thấp nhất chưa chắc rẻ nhất. Với khoản vay 15–20 năm, biên độ thấp hơn 1 điểm phần trăm có thể tiết kiệm nhiều hơn phần chênh lệch ưu đãi ban đầu.
>>> Lưu ý khi ký hợp đồng mua Vinhomes Vũ Yên để tránh rủi ro
Câu hỏi thường gặp
Lãi suất thả nổi sau ưu đãi Vinhomes Vũ Yên khoảng bao nhiêu?
Không có mức chung. Lãi thả nổi phụ thuộc lãi suất cơ sở của từng ngân hàng tại thời điểm điều chỉnh và biên độ ghi trong hợp đồng. Hãy hỏi mức đang áp dụng cho khách hiện hữu.
Biên độ có thay đổi trong thời gian vay không?
Thường biên độ cố định suốt kỳ vay theo hợp đồng. Hãy kiểm tra điều khoản để chắc chắn không có điều kiện thay đổi biên độ.
Lãi suất thả nổi có thể giảm không?
Có. Khi lãi suất cơ sở giảm, lãi thả nổi cũng giảm theo ở kỳ điều chỉnh tiếp theo, trừ khi hợp đồng có lãi sàn.
Có nên chọn gói ưu đãi dài hơn dù lãi cao hơn?
Gói ưu đãi dài giúp khoản trả ổn định lâu hơn, phù hợp người cần dự trù dòng tiền chắc chắn. Hãy so sánh tổng lãi dự kiến của cả kỳ vay.
Nhận bảng so sánh lãi thả nổi các ngân hàng
Hiểu cách tính lãi suất thả nổi sau ưu đãi Vinhomes Vũ Yên giúp bạn chọn gói vay an toàn cho cả kỳ, không chỉ vài năm đầu. Để nhận bảng so sánh biên độ, kỳ điều chỉnh và lãi thả nổi tham khảo của các ngân hàng liên kết với dự án, hãy liên hệ Tìm Nhà có Tâm qua hotline/Zalo 0934.555.499 hoặc xem thêm tại VinhomesVuyen.org.