Lập kế hoạch tài chính mua biệt thự Vinhomes Vũ Yên hiệu quả là chia dòng tiền theo từng giai đoạn: trước khi đặt cọc, trong thời gian đóng tiền theo tiến độ, lúc nhận bàn giao và những năm đầu ở hoặc cho thuê. Khi biết trước mỗi giai đoạn cần bao nhiêu tiền, lấy từ đâu và còn bao nhiêu dự phòng, bạn sẽ chọn được căn vừa sức và phương án thanh toán phù hợp, thay vì chạy theo từng đợt đóng tiền.
Thông tin tham khảo, cập nhật tháng 11/2026. Các con số trong bài là giả định để minh họa cách lập kế hoạch, không phải giá bán hay chính sách chính thức của chủ đầu tư hoặc ngân hàng.
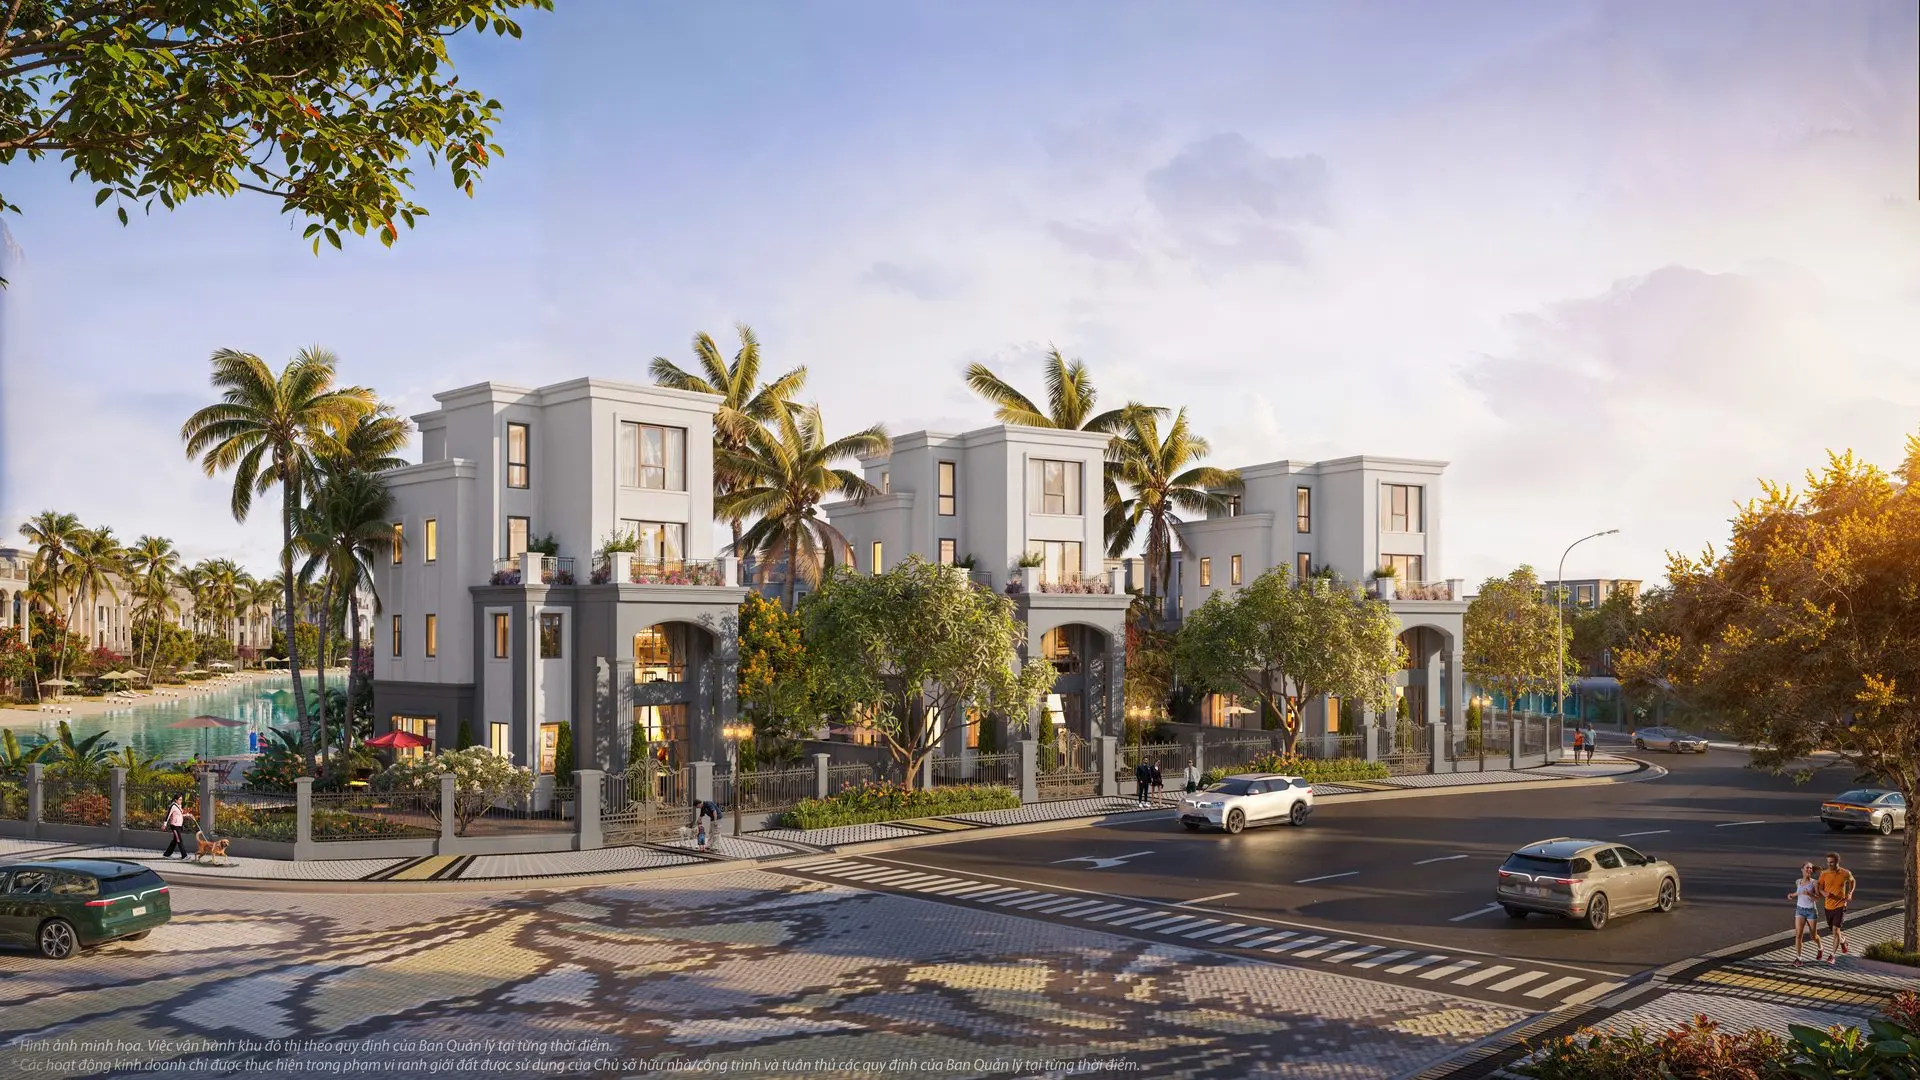
Vì sao mua biệt thự cần kế hoạch tài chính riêng?
Biệt thự là sản phẩm có giá trị lớn, thời gian thanh toán kéo dài nhiều tháng, thậm chí nhiều năm. Trong khoảng thời gian đó, thu nhập, lãi suất và nhu cầu gia đình đều có thể thay đổi.
Khác với mua căn hộ, người mua biệt thự thường phải tính thêm ba nhóm chi phí lớn:
- Hoàn thiện và nội thất: diện tích sàn lớn, sân vườn riêng nên chi phí hoàn thiện thường đáng kể.
- Chi phí vận hành hằng năm: phí quản lý, điện nước, bảo dưỡng sân vườn, hồ bơi (nếu có).
- Chi phí cơ hội: số tiền lớn nằm trong bất động sản thay vì kinh doanh hay gửi tiết kiệm.
Một kế hoạch tài chính tốt giúp bạn trả lời trước ba câu hỏi: mua căn nào vừa sức, thanh toán theo phương án nào và nếu có biến cố thì xoay xở ra sao.
Bước 1: Chụp lại bức tranh tài chính gia đình
Trước khi xem căn, hãy ngồi lại với gia đình và liệt kê đầy đủ tài sản, thu nhập và nghĩa vụ nợ hiện có. Đây là nền tảng để mọi con số phía sau có ý nghĩa.
Ba nhóm thông tin cần có
| Nhóm | Cần ghi lại | Lưu ý |
|---|---|---|
| Tài sản có thể dùng | Tiền mặt, tiết kiệm, vàng, cổ phiếu, bất động sản có thể bán | Tính theo giá trị bán được thực tế, trừ thuế phí |
| Thu nhập ổn định | Lương, lợi nhuận kinh doanh, tiền cho thuê đang có | Chỉ tính khoản đều đặn, có thể chứng minh |
| Nghĩa vụ hiện tại | Khoản vay đang trả, học phí, chi tiêu sinh hoạt cố định | Ghi theo tháng để so với tiền trả nợ mới |
Từ bảng này, bạn biết được số tiền có thể dùng ngay và dòng tiền dư mỗi tháng sau chi tiêu. Nếu chưa rõ mức thu nhập cần có, hãy tham khảo bài thu nhập bao nhiêu thì mua được biệt thự Vinhomes Vũ Yên.
Bước 2: Xác định ngân sách và loại biệt thự phù hợp
Khi đã có bức tranh tài chính, hãy đặt ra mức ngân sách tối đa trước, rồi mới chọn loại căn. Làm ngược lại rất dễ dẫn đến tình trạng “yêu căn trước, lo tiền sau”.
Cách đặt trần ngân sách
Một cách làm đơn giản: ngân sách tối đa = tiền có thể dùng ngay + khoản vay mà tiền trả nợ hằng tháng vẫn nằm trong ngưỡng an toàn của gia đình. Nhiều chuyên gia tài chính cá nhân khuyên tổng tiền trả nợ không nên vượt khoảng 40–50% thu nhập ổn định.
Đối chiếu với các dòng biệt thự
Vinhomes Vũ Yên có nhiều dòng sản phẩm thấp tầng như đơn lập, song lập, tứ lập, liền kề và shophouse, với diện tích và vị trí khác nhau nên giá trị chênh lệch đáng kể. Bạn nên lấy bảng giá và chính sách bán hàng đang áp dụng để đối chiếu với trần ngân sách, không dựa vào giá của đợt trước.
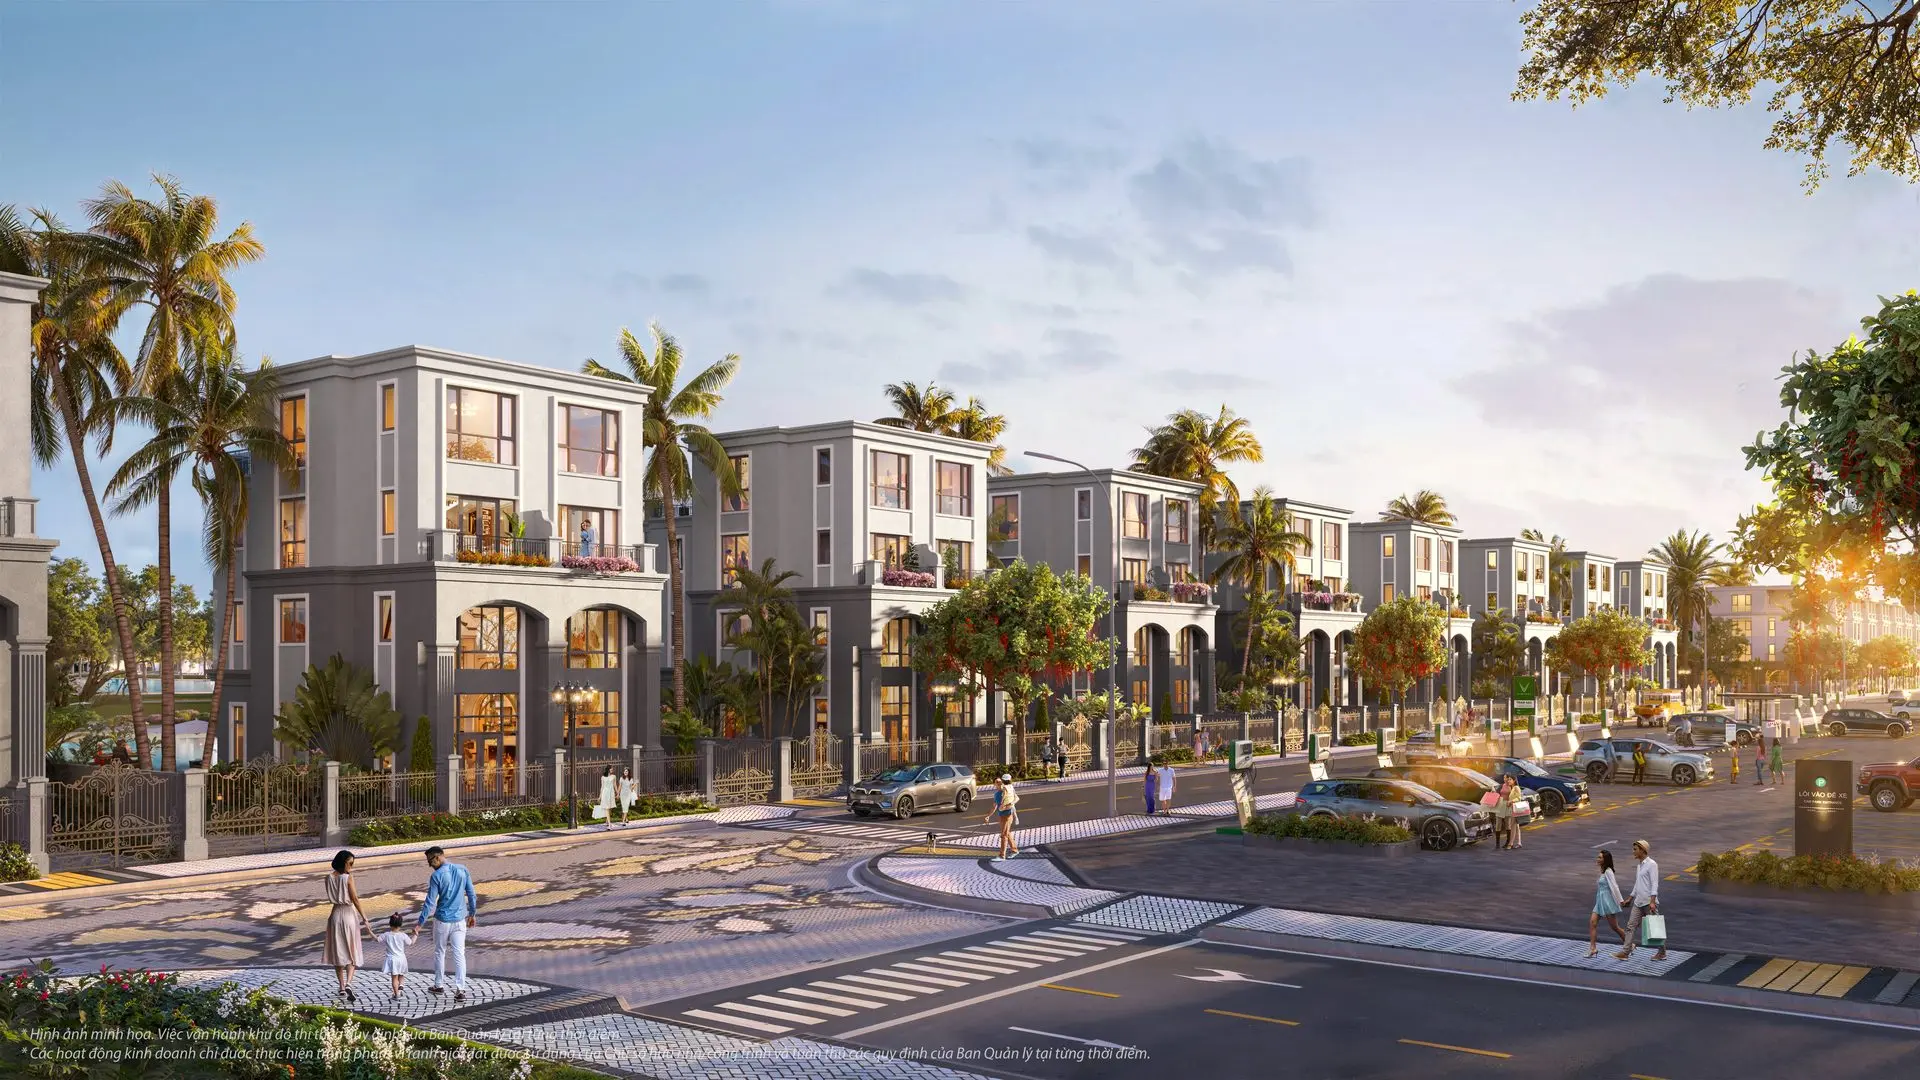
>>> Biệt thự đơn lập Vinhomes Vũ Yên giá bao nhiêu? Cập nhật mới nhất
Bước 3: Chọn phương án thanh toán theo dòng tiền
Đây là bước quyết định áp lực tài chính của bạn trong vài năm tới. Mỗi phương án phù hợp với một kiểu dòng tiền khác nhau.
| Phương án | Phù hợp với | Điểm cần cân nhắc |
|---|---|---|
| Thanh toán sớm | Người có sẵn tiền mặt lớn | Thường có chiết khấu nhưng giảm thanh khoản, cần giữ lại quỹ dự phòng |
| Thanh toán theo tiến độ | Người có thu nhập đều, tích lũy dần | Phải chuẩn bị đủ tiền cho từng đợt, đúng hạn |
| Vay ngân hàng kết hợp hỗ trợ lãi suất | Người có thu nhập tốt nhưng chưa đủ vốn | Tính trước số tiền trả khi hết thời gian hỗ trợ lãi suất |
Nếu chọn vay, bạn nên tìm hiểu kỹ quy trình trong bài mua biệt thự Vinhomes Vũ Yên trả góp và các lưu ý ở bài kinh nghiệm vay ngân hàng mua nhà Vinhomes Vũ Yên.
>>> Lãi suất ân hạn nợ gốc khi vay mua Vinhomes Vũ Yên mới nhất
Bước 4: Lập lịch dòng tiền theo từng giai đoạn
Thay vì chỉ nhìn tổng giá trị căn, hãy chia kế hoạch thành bốn giai đoạn và ghi rõ nguồn tiền cho từng giai đoạn.
Giai đoạn 1: Trước khi ký hợp đồng
Chuẩn bị tiền đặt cọc, tiền đợt đầu và khoản dự phòng cho phí thẩm định nếu vay. Đây cũng là lúc nên xin ngân hàng ước tính hạn mức vay theo hồ sơ thật của bạn.
Giai đoạn 2: Trong thời gian đóng tiền theo tiến độ
Ghi ngày dự kiến và số tiền của từng đợt vào một bảng tính. Bên cạnh mỗi đợt, ghi nguồn tiền: tiết kiệm, thu nhập tích lũy hay giải ngân từ ngân hàng. Đợt nào chưa rõ nguồn là đợt cần xử lý sớm.
Giai đoạn 3: Khi nhận bàn giao
Đây là giai đoạn nhiều người bị hụt tiền nhất vì cùng lúc phát sinh tiền đợt bàn giao, kinh phí bảo trì, phí quản lý và chi phí hoàn thiện. Tham khảo cách ước tính ở bài chi phí hoàn thiện biệt thự Vinhomes Vũ Yên sau bàn giao.
Giai đoạn 4: Những năm đầu ở hoặc cho thuê
Tính chi phí vận hành hằng tháng và tiền trả nợ theo lãi suất thả nổi dự kiến. Nếu mua để cho thuê, đừng dùng tiền thuê dự kiến để trả nợ ngay từ đầu vì cần thời gian hoàn thiện và tìm khách.
Ví dụ lịch dòng tiền với căn giả định 20 tỷ đồng
Bảng dưới đây chỉ minh họa cách sắp xếp, tỷ lệ từng đợt là giả định. Khi lập kế hoạch thật, bạn thay bằng tiến độ trong hợp đồng của mình.
| Giai đoạn | Khoản cần chi (giả định) | Nguồn tiền dự kiến |
|---|---|---|
| Ký hợp đồng | Đặt cọc và đợt đầu khoảng 15%: 3 tỷ | Tiết kiệm sẵn có |
| Đóng theo tiến độ | Các đợt giữa khoảng 15%: 3 tỷ | Tiết kiệm còn lại và thu nhập tích lũy |
| Giải ngân vay | Khoảng 65%: 13 tỷ | Ngân hàng, theo hạn mức được duyệt |
| Nhận bàn giao | Đợt cuối, kinh phí bảo trì, phí quản lý đầu kỳ | Quỹ đã tách riêng từ trước |
| Hoàn thiện | Tùy tiêu chuẩn bàn giao và nhu cầu | Quỹ hoàn thiện riêng, không dùng quỹ dự phòng |
>>> Mua nhà Vinhomes Vũ Yên cần chuẩn bị bao nhiêu tiền năm 2025
Bước 5: Dựng ba lớp bảo vệ tài chính
Kế hoạch tốt là kế hoạch vẫn chạy được khi có chuyện không như dự tính. Hãy chuẩn bị ba lớp bảo vệ sau.
- Quỹ dự phòng trả nợ: tối thiểu 6 tháng tiền trả nợ và chi tiêu thiết yếu; người kinh doanh tự do nên giữ 9–12 tháng.
- Kịch bản lãi suất tăng: tính thử tiền trả hằng tháng khi lãi suất cao hơn mức dự kiến vài điểm phần trăm. Nếu không trả nổi, hãy giảm khoản vay ngay từ đầu.
- Bảo hiểm và phương án thanh khoản: cân nhắc bảo hiểm khoản vay, đồng thời xác định trước tài sản nào có thể bán khi cần, tránh phải bán gấp chính căn biệt thự.
>>> Rủi ro khi đầu tư Vinhomes Vũ Yên và cách phòng tránh hiệu quả
Chi phí sau khi nhận nhà cần đưa vào kế hoạch
Nhiều kế hoạch tài chính chỉ dừng ở ngày nhận nhà. Thực tế, sở hữu biệt thự phát sinh chi phí đều đặn mà bạn nên tính từ đầu:
- Phí quản lý vận hành: tính theo diện tích, đóng hằng tháng hoặc theo kỳ. Mức phí tham khảo có trong bài phí quản lý Vinhomes Vũ Yên.
- Điện, nước, internet: biệt thự nhiều phòng, có sân vườn nên chi phí thường cao hơn căn hộ.
- Bảo dưỡng định kỳ: sơn sửa, chống thấm, chăm sóc cây xanh, vệ sinh hồ bơi nếu có.
- Thuế, phí liên quan: theo quy định tại từng thời điểm.
Bạn nên dành riêng một khoản “quỹ vận hành” cho 12 tháng đầu, tách khỏi quỹ dự phòng trả nợ.
Những sai lầm thường gặp khi lập kế hoạch
- Chỉ tính phần đối ứng: quên chi phí hoàn thiện, phí bảo trì và quỹ dự phòng.
- Tính trả nợ theo lãi suất ưu đãi: sau thời gian hỗ trợ, tiền trả hằng tháng có thể tăng đáng kể.
- Vay nóng làm vốn đối ứng: lãi cao, thời hạn ngắn, dễ tạo áp lực kép.
- Dồn hết tiền vào một tài sản: mất khả năng xoay xở khi gia đình có việc cần tiền.
- Không cập nhật kế hoạch: nên rà lại mỗi quý hoặc khi thu nhập, lãi suất thay đổi.
>>> Mua nhà Vinhomes Vũ Yên để ở hay để cho thuê lời hơn?
Checklist kế hoạch tài chính trước khi xuống tiền
- Đã liệt kê đủ tài sản, thu nhập ổn định và nghĩa vụ nợ của gia đình.
- Đã đặt trần ngân sách và chọn loại biệt thự nằm trong trần đó.
- Đã có bảng giá, chính sách bán hàng và tiến độ thanh toán đang áp dụng.
- Đã biết hạn mức vay dự kiến và lãi suất sau thời gian ưu đãi.
- Mỗi đợt thanh toán đều có nguồn tiền rõ ràng.
- Đã tách riêng quỹ hoàn thiện, quỹ vận hành và quỹ dự phòng.
Câu hỏi thường gặp
Nên bắt đầu lập kế hoạch tài chính trước khi mua bao lâu?
Càng sớm càng tốt, lý tưởng là vài tháng trước khi đặt cọc. Thời gian này đủ để bạn gom tiền, chuẩn bị hồ sơ vay và so sánh các phương án thanh toán.
Có nên dùng tiền thuê dự kiến để trả nợ ngân hàng?
Không nên tính vào kế hoạch ngay từ đầu. Hãy coi tiền thuê là khoản cộng thêm khi đã có khách ổn định, còn khoản trả nợ phải dựa vào thu nhập hiện có.
Thanh toán sớm hay vay ngân hàng thì có lợi hơn?
Phụ thuộc vào mức chiết khấu thanh toán sớm, lãi suất vay và cơ hội sinh lời của số tiền bạn đang có. Hãy so sánh tổng chi phí của từng phương án trong cùng một khoảng thời gian.
Nếu đang trả nợ mà thu nhập giảm thì làm gì?
Dùng quỹ dự phòng trước, đồng thời liên hệ ngân hàng sớm để trao đổi về phương án cơ cấu khoản vay theo quy định. Tránh vay nóng để trả nợ.
Kết luận
Lập kế hoạch tài chính mua biệt thự Vinhomes Vũ Yên không khó nếu bạn đi đúng thứ tự: nắm rõ tài chính gia đình, đặt trần ngân sách, chọn phương án thanh toán theo dòng tiền, lập lịch tiền cho từng giai đoạn và dựng sẵn lớp bảo vệ. Khi mỗi đợt thanh toán đều có nguồn tiền rõ ràng, việc sở hữu biệt thự sẽ nhẹ nhàng hơn nhiều.
Cần lập lịch dòng tiền cho một căn cụ thể? Liên hệ VinhomesVuyen.org qua hotline/Zalo 0934.555.499 để được tư vấn sát nhu cầu.